G-ZD9CSZ2LMD 資産運用 | ページ 2 | Inu blog

資産運用

スポンサーリンク
資産運用

40代の投資割合はどれくらい?貯金・預金とのバランスと現金比率を解説

40代に一律の投資割合はない。条件次第で35%にも70%にもなり得るため、生活防衛資金と近い将来の支出を先に確保し、残った長期資金から投資割合を決めるのが基本である。金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査 2...
資産運用
楽天証券iDeCoの40代おすすめ銘柄|運用商品はどう選ぶ?

40代の楽天証券iDeCoは、人気順位ではなく、投資地域・株式比率・コスト・家計全体の資産配分を決めてから商品を選ぶのが基本である。2026年は楽天証券iDeCoの商品拡充に加え、12月1日に拠出限度額の引き上げも予定されている。40代前半...
資産運用

楽天証券のiDeCoは40代におすすめ?特徴と選び方をまとめて解説

楽天証券iDeCoは40代の老後資金づくりに有力だ。だが、商品を選ぶ前に「60歳まで使わない金額」と家計全体のリスクを決めることが先である。さらに2026年9月時点では、2026年12月1日にiDeCoの拠出限度額や加入可能年齢に関する制度...
資産運用

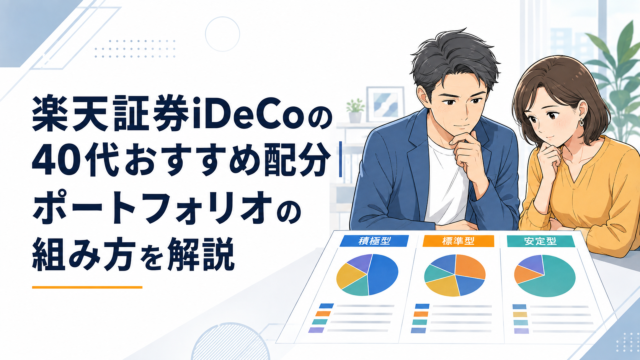
楽天証券iDeCoの40代おすすめ配分|ポートフォリオの組み方を解説

40代の楽天証券iDeCoは、株式50〜80%を軸に守りの資産を組み合わせる3つの配分例から考えると整理しやすい。これは楽天証券公式の推奨比率ではなく、本記事がリスク許容度別に整理した一般的な検討例である。楽天証券は40代について、年金受取...
資産運用

40代でiDeCoと積立NISAを併用するポートフォリオ|資金配分の決め方

40代でiDeCoと新NISAを併用するなら、5年以内の支出は現金、60歳まで使わない老後資金はiDeCo、残る長期資金は新NISAと分けるのが基本である。さらに重要なのは、NISAとiDeCoを別々に評価せず、預貯金まで含む金融資産全体で...
資産運用

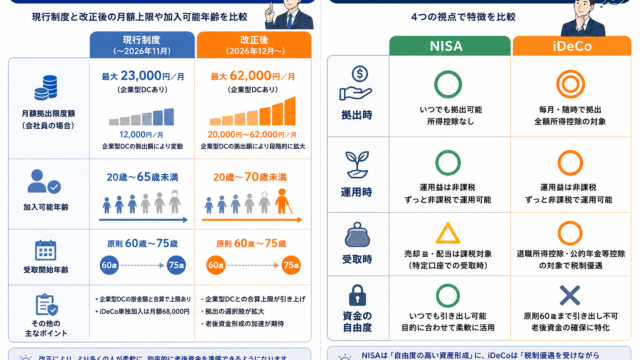
40代はNISAとiDeCoどっち?併用と選び方を比較

40代で迷うなら、60歳前に使う可能性がある資金はNISA、老後専用資金はiDeCo、余力があれば併用が基本である。さらに2026年12月1日にはiDeCoの拠出限度額と加入可能年齢が拡充される。40代は「どちらが得か」ではなく、教育費・住...
資産運用

40代のNISAおすすめは?新NISA・積立NISAの始め方を解説

40代の新NISAは、つみたて投資枠を土台にし、教育費などが減った後に増額する二段階設計が現実的である。商品は「40代だからこれ」と決めるのではない。使う時期と値下がりへの耐性から、全世界株式型・米国株式型・バランス型などを選び分けることが...
資産運用

40代からNISAは遅い?積立を今から始める意味を解説

40代からNISAを始めても遅くはない。15〜25年前後の運用期間を取れるなら、今から始める意味は十分にある。ただし、遅れを取り戻そうと無理に投資額やリスクを上げるのは逆効果だ。40代に必要なのは焦りではなく、残された時間と家計を数字で管理...
資産運用

40代向け投資信託おすすめランキング|初心者でも始めやすい人気ファンドを比較

40代の投資信託選びでは、低コスト、分散性、運用規模を確認し、教育費や生活防衛資金を除いた余剰資金で積み立てることが結論である。2026年8月3日を基準に、公式資料で確認できた信託報酬、純資産総額、新NISAの対象枠を比較すると、40代初心...
資産運用

40代の投資信託ポートフォリオ実例|資産形成を加速する配分の考え方

40代の投資信託ポートフォリオは、教育費など近い支出が多ければ株式40%、老後準備との両立なら60%、現金を十分に確保できているなら80%が一つの判断基準である。2026年2月24日にマネハブが公開した記事では、40代の資産運用について、個...
スポンサーリンク