G-ZD9CSZ2LMD 資産形成 | Inu blog

資産形成

スポンサーリンク
資産形成

40代女性の投資ブログを読むなら?資産形成の実例から学べるポイント

40代女性の投資ブログは、資産額の大小ではなく、元本・入出金・運用期間・生活費・損失時の行動まで分解して読むことで初めて自分の資産形成に使える。今回確認した参考情報では、40代でFIREした女性、会社員を続けながらサイドFIREを目指す女性...
資産形成

40代の貯金を投資に回すべき?現金を残しながら資産形成する考え方

40代の貯金は「何割投資するか」で決めてはいけない。生活防衛資金と5年程度までの予定支出を先に現金で確保し、その残額を長期投資の候補にするのが基本である。40代になると、「預金のままでいいのか」「NISAへもっと回すべきではないか」と焦り始...
資産形成

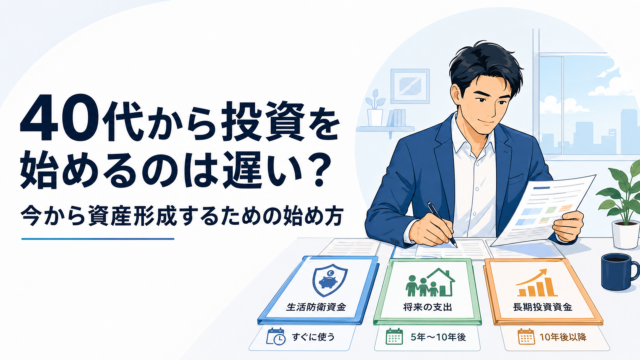
40代から投資を始めるのは遅い?今から資産形成するための始め方

40代から投資を始めても遅くはない。重要なのは年齢ではなく、使う時期で資金を分け、長期運用できる余剰資金だけを投資へ回すことである。2026年8月5日、トーシンパートナーズは40代からの投資をテーマにした解説記事を公開した。そこで示された考...
資産形成

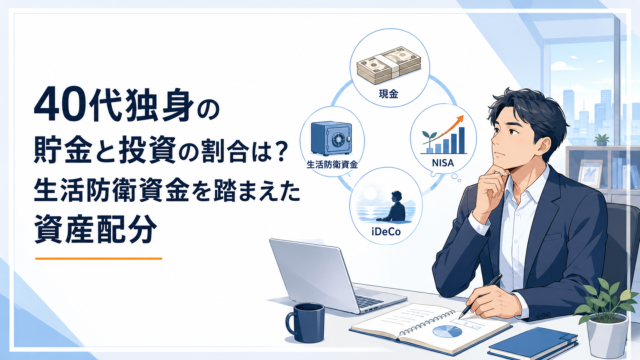
40代独身の貯金と投資の割合は?生活防衛資金を踏まえた資産配分

40代独身の貯金と投資割合に万能な正解はない。生活防衛資金と数年以内に使うお金を先に確保し、残った長期資金だけを投資へ回すのが基本である。J-FLECの2025年調査では、40代単身世帯の金融資産保有額は平均859万円、中央値100万円だっ...
資産形成

40代の貯金・投資割合の中央値は?平均との違いから資産配分を考える

40代の金融資産中央値は単身100万円、二人以上500万円。ただし、貯金と投資の適正割合は中央値ではなく「使う時期」から決めるべきである。J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査2025年」では、金融資産を保有...
資産形成

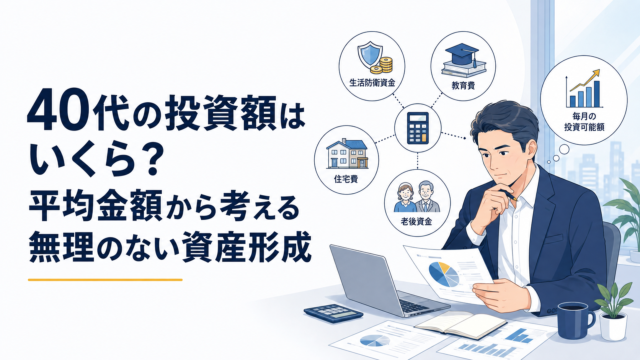
40代の投資額はいくら?平均金額から考える無理のない資産形成

40代の投資額は平均から決めない。手取りから生活費、必要な現金積立、近い将来の支出を引き、残った長期余裕資金を投資候補にするのが基本である。「月3万円では少ないのか」「40代なら5万円、10万円は投資すべきか」と焦る必要はない。J-FLEC...
資産形成

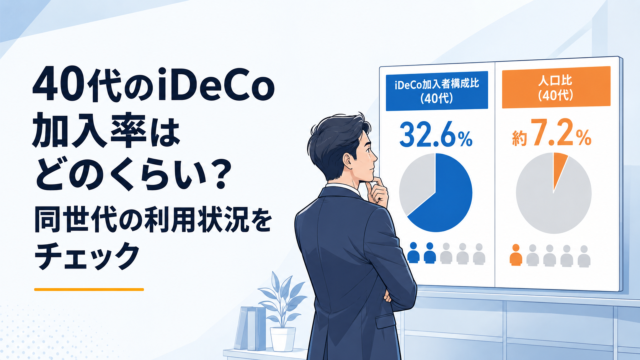
40代のiDeCo加入率はどのくらい?同世代の利用状況をチェック

40代はiDeCo加入者全体の32.6%を占める主要世代である。ただし、40代人口を分母にすると単純概算は約7.2%であり、32.6%とは意味がまったく違う。国民年金基金連合会の「確定拠出年金統計資料(2025年3月末基準)」では、40〜4...
資産形成

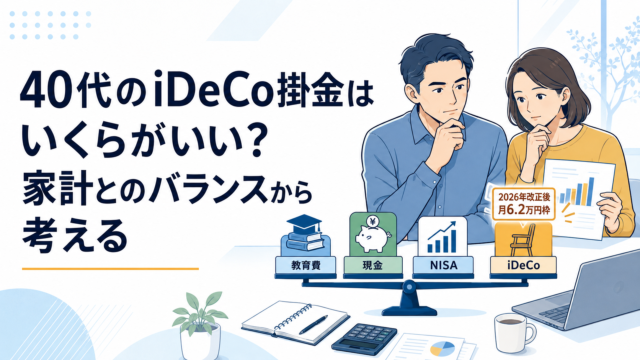
40代のiDeCo掛金はいくらがいい?家計とのバランスから考える

40代のiDeCo掛金は、生活防衛資金と今後5〜10年の支出を確保したうえで、月1万〜2万円を起点に家計から逆算するのが現実的である。2026年12月1日から、企業年金のない会社員など第2号被保険者は制度上、iDeCoに月6.2万円まで拠出...
資産形成

40代からiDeCoは遅い?残りの運用期間と節税効果から判断

40代からiDeCoを始めても遅くはない。重要なのは年齢そのものではなく、何年拠出できるか、節税効果はいくらか、60歳前に必要な資金を残せるかである。さらに2026年12月1日には拠出限度額の引き上げと加入可能年齢の拡大が予定されている。4...
資産形成

SBI証券iDeCoの40代おすすめ銘柄|商品選びのポイントを比較

40代のSBI証券iDeCoは、S&P500か全世界株式を軸に比較し、NISA・預貯金まで含む資産全体で選ぶのが基本である。「40代だから株70%・債券30%」のような万能比率はない。投資地域、コスト、運用期間、そして下落時にも持ち続けられ...
スポンサーリンク