結論から言う。生活防衛資金と数年以内に必要な教育費・住宅費を確保でき、60歳まで使わない余裕資金がある40代なら、松井証券iDeCoは有力な比較候補である。
理由は、松井証券の運営管理手数料が0円で、40種類の商品ラインナップがあり、iDeCoも投信残高ポイントサービスの対象だからだ。一方で、iDeCoそのものには原則60歳まで自由に引き出せないという重大な制約がある。
「老後が不安だから、とにかく始める」。その判断は雑すぎる。40代は老後資金だけでなく、教育費、住宅費、生活防衛資金、勤務先の企業年金まで含めて資金を仕分けてから判断すべき年代である。
※本記事にはPR・アフィリエイトリンクを含む。iDeCoの運用商品には元本割れ等のリスクがあり、将来の運用成果を保証するものではない。掛金上限、税制、手数料、商品、ポイント条件等は変更される場合があるため、申し込み前に最新の公式情報を確認してほしい。
いきなり申し込む必要はない。まず商品、手数料、ポイント条件を確認し、自分の老後資金づくりに合うかを見極めよう。
👉 松井証券iDeCoを詳しく見る
40代でこんな悩みを抱えていないだろうか?
40代になると、資産形成は単純ではなくなる。
20代なら「長期で積み立てよう」で済んだ話も、40代ではそうはいかない。教育費、住宅費、親のこと、自分の老後、勤務先の退職金や企業年金まで同時に考えなければならないからだ。
次のような状態なら、一度立ち止まって整理してほしい。
- 老後資金を増やしたいが、NISAとiDeCoのどちらを優先すべきか分からない
- iDeCoを始めたいが、金融機関を何で比較すべきか分からない
- 企業型DCに加入しており、iDeCoを併用できるのか確認したい
- 手数料や信託報酬を抑えて長期運用したい
- 教育費や住宅費があるため、60歳まで使えない資金をいくら回せるか不安である
一つでも当てはまるなら、最初にやるべきことは口座開設ではない。
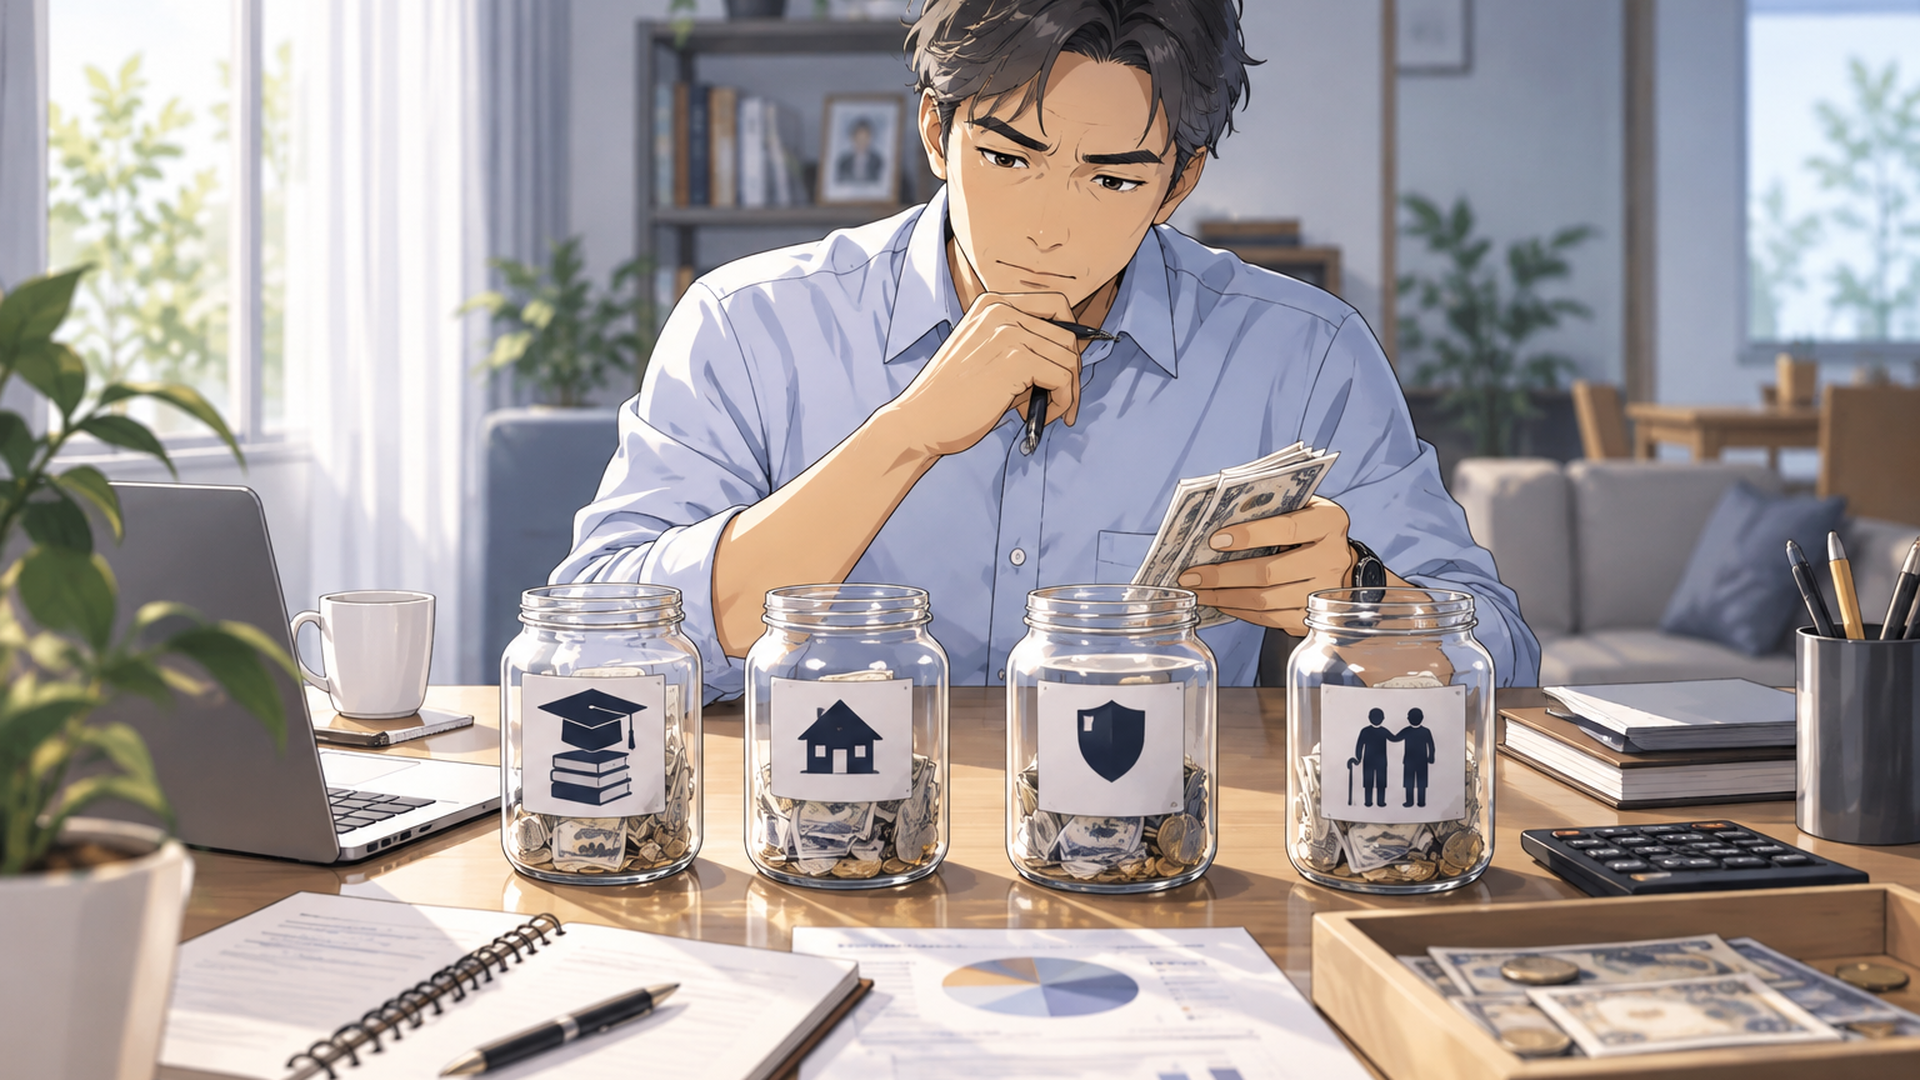
金に「使う時期」というラベルを貼ることだ。
1~5年以内に使う教育費や住宅関連費。
万一のために置いておく生活防衛資金。
そして、原則60歳まで使わない老後資金。
この3つを混ぜたまま投資を始めるから判断が狂う。
45歳なら60歳まで15年ある。十分な時間ではあるが、失敗しても何十年でもやり直せる年代ではない。
40代の資産形成では、攻める前に資金の役割を分ける。それが先である。
松井証券iDeCoとは何が特徴なのか?
松井証券iDeCoは、個人型確定拠出年金であるiDeCoを利用するための選択肢の一つである。
iDeCoでは、自分で掛金を拠出し、自分で運用商品を選び、老後資金を形成していく。
税制面では、掛金が所得控除の対象となり、制度内の運用益が非課税となる。受取時には、一時金なら退職所得控除、年金なら公的年金等控除が関係する。
ただし「税制優遇がある=誰でも得」と単純化してはいけない。
所得状況、掛金、勤務先の企業年金、退職金、受取方法などによって意味は変わる。
松井証券iDeCoで特に比較しやすい特徴は次の3点である。
1. 松井証券の運営管理手数料0円
2. 40種類の商品ラインナップ
3. iDeCoも対象となる投信残高ポイントサービス
この3つは確かに魅力である。
だが品質管理の人間として言わせてもらえば、大きく表示された数字だけで品質判定を終えるのは失格だ。
数字には必ず条件がある。
そこを一つずつ確認しよう。
松井証券iDeCoのメリットと選ぶときの注意点は?
最大1%の投信残高ポイントは何を確認すべきか?
松井証券では、投資信託の保有残高に応じてポイントが貯まる「最大1%貯まる投信残高ポイントサービス」を提供しており、iDeCoも対象となっている。iDeCoでは月末保有金額と各投資信託のポイント還元率をもとに計算される。
松井証券は、オンライン証券大手5社との比較で業界最高の還元率と案内している。比較基準日は2026年5月18日現在である。
ただし、ここを間違えてはいけない。
「最大1%」は、保有するすべての商品に年1%が付くという意味ではない。
還元率は銘柄によって違う。
例えば公式ページでは、eMAXIS Slim 全世界株式(オール・カントリー)など、商品ごとに個別のポイント還元率が設定されている。
したがって見るべき数字は「最大1%」ではなく、自分が選びたい商品の実際の還元率である。
さらに優先順位を間違えるな。
ポイントより先に確認すべきなのは、投資対象、信託報酬、値動きの大きさ、運用方針だ。
ポイントは付加価値である。
老後資産形成の主役ではない。
40種類の商品ラインナップは40代に十分なのか?
松井証券はiDeCoで40種類の商品を用意している。
公式ページでは、法令上の商品数について、ターゲットシリーズを1商品として数えるため31商品になると説明されている。eMAXIS Slimシリーズも複数取り扱っている。
40種類と31商品。
数字が違うから怪しい、という話ではない。数え方の違いである。
そして40代が見るべきなのは商品数の多さでもない。
15年、20年という期間を預けてもよいと思える商品があるか。
ここだ。
全世界株式を選びたいのか。
国内外へ分散したいのか。
債券を組み合わせたいのか。
元本確保型を含めたいのか。
自分の目的を決めずに「40種類もあるから安心」と考えても意味がない。
スーパーに調味料が200種類あっても、自分が作る料理を決めていなければ選べない。
投資も同じである。
運営管理手数料0円なら費用はかからないのか?
松井証券は、iDeCoの運営管理手数料を無料としている。
長期で利用する制度だからこそ、金融機関側の運営管理手数料が0円なのは比較材料になる。
だが、iDeCo全体の費用が0円になるわけではない。
ここは明確に区別してほしい。
国民年金基金連合会などに支払う制度上の費用が別にあり、運用する投資信託によっては信託報酬もかかる。
さらに2026年6月30日の松井証券の案内では、国民年金基金連合会へ支払う掛金拠出時の手数料について、2026年12月分、すなわち2027年1月26日の口座引落分から、従来の「掛金拠出時1回105円」から「月額120円」へ変更される予定である。
つまり比較するときは、
運営管理手数料+制度上の手数料+商品の信託報酬
まで見る。
表面の「0円」だけではなく、全工程を見る。
私は食品製造の品質管理でも、パッケージ正面の宣伝文句だけで製品を評価しない。
原材料、規格、条件、工程を確認する。
金融サービスも同じ姿勢で見るべきである。
40代ならNISAとiDeCoをどう使い分けるべきか?
「NISAとiDeCo、どちらがいいですか」
この質問は多い。
だが、優劣を決める質問そのものが少し違う。
使う時期が違う金を入れる制度だからだ。
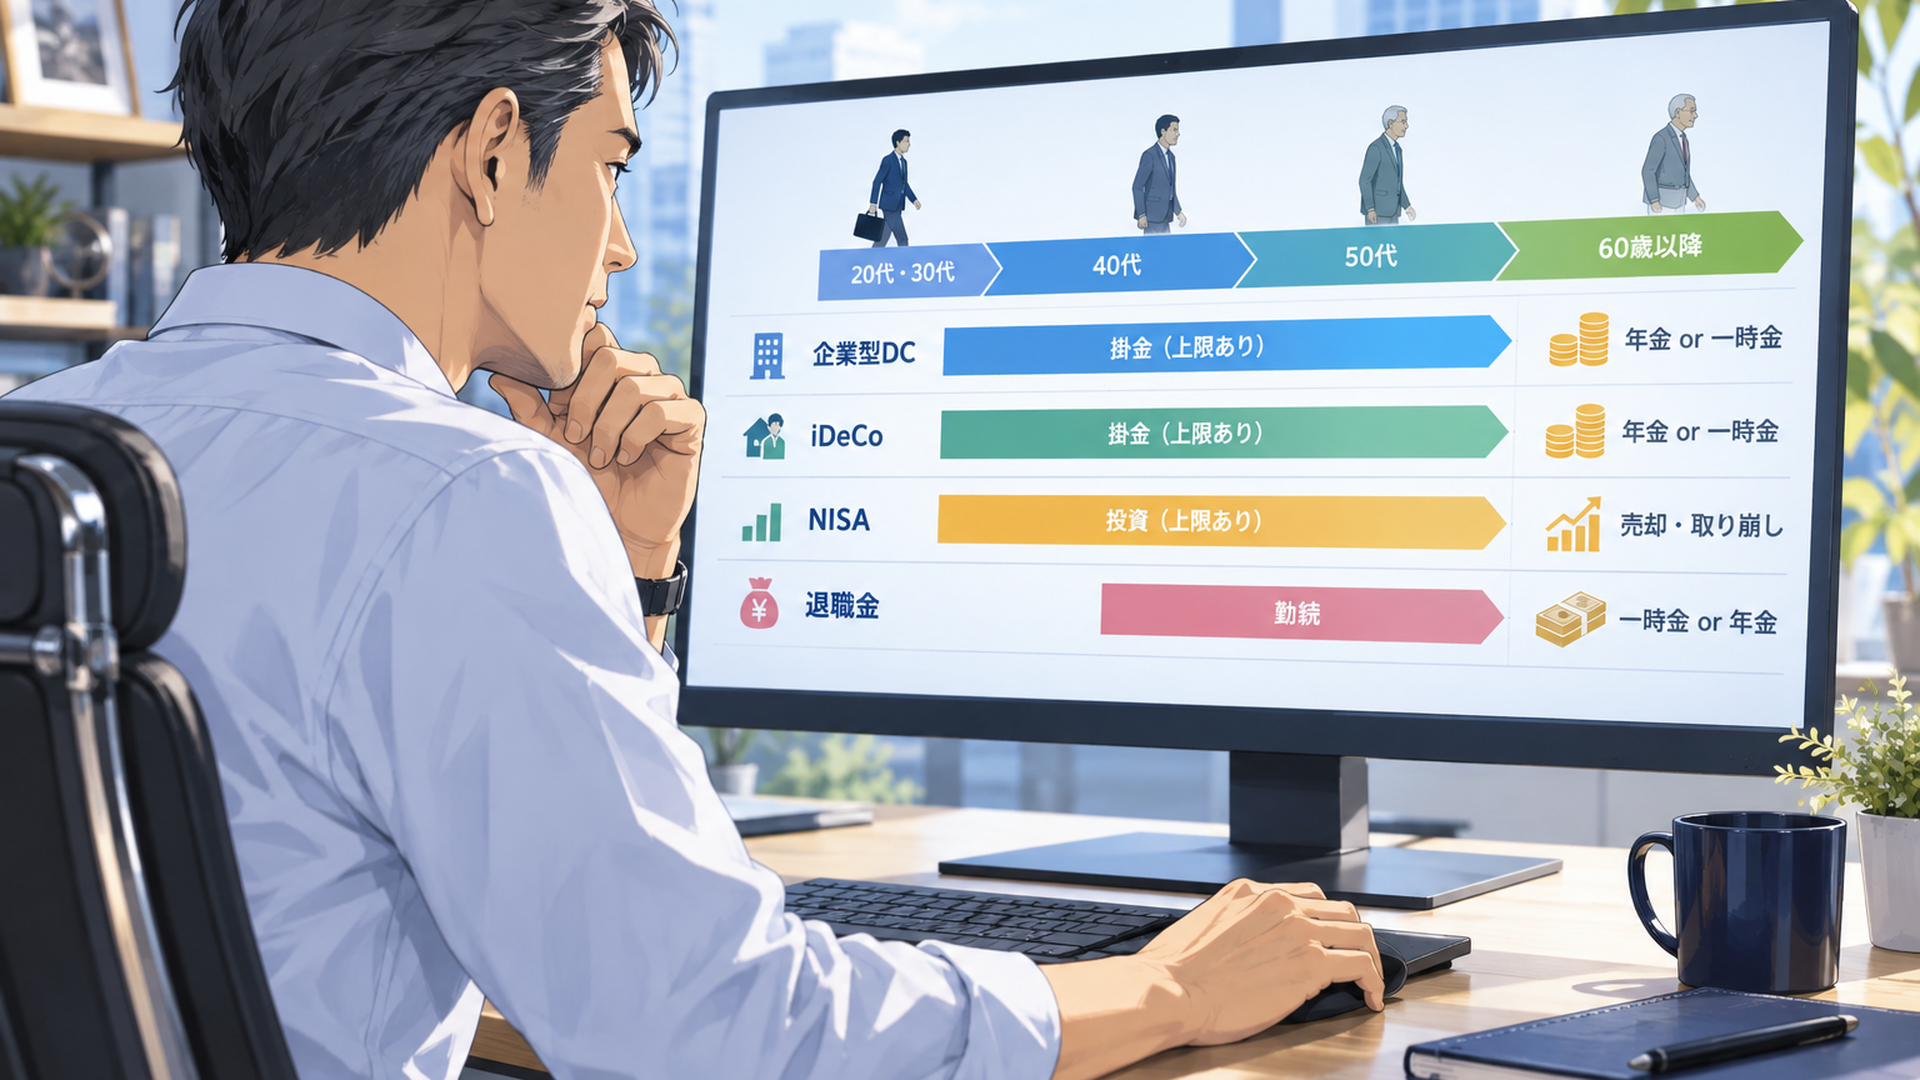
大まかに整理するとこうなる。
比較項目 iDeCo NISA
主な目的 老後資金形成 幅広い資産形成
税制 掛金の所得控除、運用益非課税など 運用益非課税
途中換金 原則として自由に引き出せない 売却可能
掛金・投資枠 加入区分等で上限あり NISA制度の年間投資枠あり
向きやすい資金 老後まで使わない資金 将来使う可能性のある長期資金にも対応しやすい
40代では、この流動性の差が極めて重要である。
例えば、5年後に子どもの大学進学費用として使う可能性がある300万円。
これを「節税になるから」とiDeCoへ入れる発想は危険である。
逆に、生活防衛資金も教育費も別に確保でき、「この金は老後まで触らない」と決められるなら、iDeCoの所得控除という特徴を検討する意味が出てくる。
NISAかiDeCoか。
二者択一で考える必要はない。
「いつ使う金なのか」で置き場所を変える。
これが40代には必要な考え方である。
企業型DCがある40代は何を確認すべきなのか?
会社員なら、ここは必ず確認してほしい。
勤務先で企業型DCやDBなど企業年金制度に加入している場合、iDeCoの拠出可能額は勤務先制度との関係で決まる。
そして2026年12月1日から制度が改正される予定である。
厚生労働省によると、第2号被保険者については、企業年金と共通の拠出限度額を月額6.2万円へ引き上げ、企業年金加入者については6.2万円からDB等の他制度掛金相当額や企業型DCの事業主掛金額を差し引いた範囲でiDeCo拠出額が決まる仕組みになる。
つまり、
「会社員だからiDeCoは月○万円」
と一律に覚える時代ではない。
自分の会社に企業型DCがあるのか。
DBなど他制度があるのか。
会社はいくら拠出しているのか。
自分はマッチング拠出を利用しているのか。
ここまで確認してから判断する必要がある。
45歳・企業年金なしならどう考える?
例えば45歳で企業年金がなく、生活防衛資金や教育費をすでに別管理できている会社員。
この場合、iDeCoへ回せる金額を確認し、所得控除の意味、60歳までの資金拘束、商品内容を比較する価値は高い。
ただし、上限まで入れることが正解ではない。
家計が無理なく継続できる金額が、その人の適正額である。
45歳・企業型DCありならどう考える?
企業型DCがある場合は話が変わる。
まず勤務先制度と会社の掛金額を確認する。
2026年12月改正後のiDeCo拠出可能額は、勤務先の企業年金との関係で決まるためである。
「知人が月5万円積み立てているから自分も」と考えてはいけない。
制度条件が違えば上限も違う。
教育費が数年後に必要ならどう考える?
例えば高校生の子どもがおり、数年以内に大学費用が必要になる家庭。
この場合、iDeCoの掛金を増やす前に教育資金を確保する方が優先されることもある。
老後資金も重要だ。
だが大学入学時に必要な資金を「60歳まで出せません」では家計設計として破綻する。
老後のために現在を壊すな。
40代にはこの冷静さが必要である。
松井証券iDeCoで期待できる未来とは?
iDeCoを使う最大の意味は、派手な利益を狙うことではない。
老後資金を先取りして積み立てる仕組みを作ることである。
忙しい会社員が、毎月「今月は老後資金をいくら残そう」と考え続ける方法は続きにくい。
掛金を決める。
商品を決める。
そして定期的に状況を確認する。
仕組み化することで、老後資金を日々の消費と切り離せる。
45歳から60歳まで15年間、仮に月1万円を拠出すれば拠出元本は180万円、月2万円なら360万円である。
もちろん、投資信託を選べば実際の評価額は市場環境や手数料によって増減し、元本割れする可能性もある。
ここで言いたいのは「○万円増える」という話ではない。
40代でもまだ積立期間を確保できるということだ。
逆に「もう45歳だから遅い」と何もしなければ、50歳になって残る期間はさらに短くなる。
焦って全額を投資する必要はない。
だが、判断を放棄してよい理由にもならない。
生活防衛資金と近い将来の支出を別に確保でき、老後まで使わない資金で積み立てたい人なら、松井証券iDeCoの商品・ポイント・手数料を比較してみる価値がある。
👉 松井証券iDeCoの条件を確認する
40代が知っておくべきiDeCoのデメリットは?
松井証券を選ぶ前に、iDeCoそのものの弱点を理解しておこう。
ここを読まずにメリットだけ見て申し込むのは勧めない。
原則60歳まで自由に引き出せない
最大の制約は資金拘束である。
iDeCoは老後資金形成のための制度であり、普通預金やNISAのように「急に必要になったから売って現金化する」という使い方を前提としていない。
40代では、この弱点が重い。
教育費。
住宅修繕。
転職や独立。
親の支援。
予想外の出費は起こり得る。
だから私は、iDeCoへ入れる金について「60歳になるまで存在しない金として扱っても生活できるか」と問いかける。
答えがNOなら、掛金を下げるか、まず流動資金を確保するべきである。
投資信託なら元本割れする可能性がある
iDeCoには元本確保型商品もある一方、投資信託を選べば価格変動リスクがある。
税制優遇が市場リスクを消してくれるわけではない。
株式比率が高い商品なら、大きな下落局面もある。
重要なのは、「何%増えるか」だけを見ることではない。
下落しても積立を続けられる商品を選べるかである。
40代は残り時間が無限ではないからこそ、自分のリスク許容度を過大評価してはいけない。
所得控除のメリットは人によって違う
iDeCoの掛金は所得控除の対象になる。
しかし、税負担の状況は人それぞれである。
同じ月2万円を拠出しても、全員が同じ税額軽減になるとは限らない。
「iDeCoなら○万円必ず得する」といった単純な説明は信用しない方がいい。
自分の所得や税率を前提に考えるべきである。
退職金とiDeCo一時金の出口設計はなぜ重要なのか?
40代からiDeCoを始めるなら、入口だけでなく出口も知っておきたい。
iDeCoの老齢給付金は受取方法によって税制上の扱いが異なり、一時金なら退職所得控除、年金なら公的年金等控除が関係する。
ここで重要なのは、勤務先の退職金とiDeCoを別々に考えないことである。
会社から退職金を受け取る予定がある人は、iDeCoの一時金をいつ、どの方法で受け取るかによって税務上の扱いが変わる可能性がある。
だから加入時点で「所得控除があるから得」と入口だけ見て終わってはいけない。
45歳なら出口までまだ時間がある。
今すぐ受取方法を確定する必要はないが、
50代に入ったら退職金・企業年金・iDeCoをまとめて確認する。
この意識は持っておきたい。
資産形成は、積み立てて終わりではない。
受け取りまでが設計である。
松井証券のサポート体制はどう評価できる?
松井証券は、サポートサービスについて第三者機関の評価実績を公表している。
HDI-Japanが実施した2025年度の証券業界「問合せ窓口格付け」で、松井証券は最高評価の「三つ星」を15年連続で獲得している。なお、これはiDeCo専用窓口だけの評価ではなく、松井証券のサポートサービス全体に対する評価である。
iDeCoについて松井証券が案内している問い合わせ先は、
0120-957-372
IP電話等の場合は、
03-6387-3604
受付時間は平日8:30~17:00である。
iDeCoは普通の証券取引より制度面が複雑である。
勤務先制度、移換、掛金、各種書類などで分からないことが出てくる可能性はある。
その意味で、問い合わせ手段も金融機関を比較する材料の一つにしてよい。
ただし、サポート評価と運用成果は別物だ。
サポートが高評価だから投資信託が値上がりするわけではない。
評価軸を混ぜないことだ。
松井証券iDeCoの申し込み前に何を確認すべきか?
申し込みボタンを押す前に、最低でも次の順番で確認してほしい。
1. 生活防衛資金を確保できているか
2. 数年以内に必要な教育費・住宅費を除外したか
3. 企業型DCやDBなど勤務先制度を確認したか
4. 自分が拠出できるiDeCoの上限を確認したか
5. 候補商品の信託報酬・投資対象・リスクを確認したか
6. ポイント還元率を商品ごとに確認したか
7. 制度手数料を含む費用全体を確認したか
8. 原則60歳まで引き出せなくても困らないか
この8つを確認して問題がなければ、初めて金融機関比較へ進めばいい。
順番を逆にするな。
「ポイントがお得そうだから口座を作り、それから何を買うか考える」
これは設計ではない。
衝動である。
品質管理では、仕様を確定させる前に量産工程へ流すことはしない。
金も同じだ。
目的→条件→商品→金融機関。
この順番で考える方が失敗を減らせる。
松井証券iDeCoはどんな40代に向いているのか?
結論は明確である。
松井証券iDeCoを比較候補にしやすいのは、次のような人だ。
- 生活防衛資金を別に確保できている
- 数年以内に使う教育費・住宅費を確保している
- 60歳まで使わない老後資金を準備できる
- 所得控除を含むiDeCoの税制を活用したい
- eMAXIS Slimシリーズなどを含む商品ラインナップを比較したい
- 投信残高ポイントも比較材料にしたい
- 運営管理手数料0円の金融機関を候補にしたい
- 企業型DC等との関係を確認して掛金を決められる
- 長期保有商品の信託報酬まで確認して選びたい
反対に、生活防衛資金が不足している人、数年以内に必要になる資金しか手元にない人、収入が不安定で資金拘束が重荷になる人は慎重に考えるべきだ。
40代だからiDeCoがおすすめなのではない。
老後まで使わない金を明確に分けられる40代にとって、iDeCoが有力な手段になり得るのである。
よくある質問
Q1. 松井証券iDeCoは手数料が完全無料なのか?
完全無料ではない。
松井証券が受け取る運営管理手数料は0円だが、iDeCoには国民年金基金連合会などに支払う制度上の手数料がある。また投資信託を保有すれば、商品ごとの信託報酬も確認する必要がある。
「運営管理手数料0円」と「総費用0円」は別である。
Q2. 松井証券iDeCoの商品は40種類なのか31商品なのか?
松井証券は40種類の商品ラインナップを案内している。一方、法令上はターゲットシリーズを1商品として数えるため31商品となる。
重要なのは数ではなく、自分が長期保有したい商品が含まれているかである。
Q3. 40代ならNISAよりiDeCoを優先すべきなのか?
一律には言えない。
iDeCoは掛金の所得控除が特徴だが、原則として60歳まで自由に引き出せない。
NISAは途中売却が可能なため、将来使う可能性のある資金にも対応しやすい。
したがって、老後まで使わない資金はiDeCo、途中で使う可能性がある長期資金はNISAも検討するというように、目的と使用時期で分ける考え方が現実的である。
まとめ|2026年の40代に松井証券iDeCoはおすすめなのか?
生活防衛資金と近い将来の教育費・住宅費を確保でき、60歳まで使わない余裕資金がある40代なら、松井証券iDeCoは有力な比較候補である。
松井証券には、運営管理手数料0円、40種類の商品ラインナップ、iDeCoも対象となる投信残高ポイントサービスという比較しやすい特徴がある。
一方で、加入前には必ず確認してほしい。
iDeCoは原則として60歳まで自由に引き出せない。
投資信託なら元本割れの可能性がある。
制度共通の手数料もかかる。
企業型DCなどがある会社員では勤務先制度との関係も重要で、2026年12月1日から拠出限度額制度の改正も予定されている。
40代の資産形成で最も危険なのは、「老後が不安だから」と現在の生活資金まで老後へ送り込むことである。
それはストイックなのではない。
設計ミスだ。
まず生活防衛資金を確保する。
次に数年以内の教育費、住宅費を分ける。
勤務先の企業年金を確認する。
そのうえで残った「老後まで使わない金」をiDeCoの候補にする。
この順番なら筋が通る。
45歳でも、60歳まで15年ある。
時間は残されている。
だが「まだ15年ある」という事実を、「あとで考えればいい」という言い訳に変えてはいけない。
資産形成で最初に変えるべきなのは、運用成績ではない。
金の置き場所を目的別に決める習慣である。
松井証券iDeCoが気になるなら、「最大1%」「40種類」「運営管理手数料0円」という数字だけを見るのではなく、自分が選ぶ商品の還元率、商品コスト、勤務先制度、60歳までの資金拘束まで確認してほしい。
自分の老後資金だ。
広告の大きな文字ではなく、自分の条件で決める。
それが、本気で資産形成に向き合う人間の姿勢である。
※本記事にはPR・アフィリエイトリンクを含む。商品ラインナップ、ポイント還元率、対象商品、各種手数料、掛金上限、税制その他の条件は変更される可能性がある。特に2026年12月以降は制度変更が予定されているため、申込時には松井証券およびiDeCo・厚生労働省等の最新情報を必ず確認してほしい。
40代の資産形成を「そのうち」で止めない。まず最新の商品、ポイント、手数料、掛金条件を確認し、自分が無理なく続けられるかを判断しよう。
👉 松井証券iDeCoの最新情報を確認する
本多鋭一(ほんだえいいち)
現役品質管理マネージャー兼ヘルスケアライター