G-ZD9CSZ2LMD 資産形成 | ページ 2 | Inu blog

資産形成

スポンサーリンク
資産形成

40代のiDeCoおすすめ配分|リスクを抑えながら老後資金を作る方法

40代のiDeCo配分は、年齢ではなく「使う時期・現金余力・運用期間・下落耐性・家計全体の資産配分」で決めるのが基本である。40代前半と後半では残された運用期間も家計事情も違う。さらに2026年12月1日からiDeCoの拠出限度額と加入可能...
資産形成
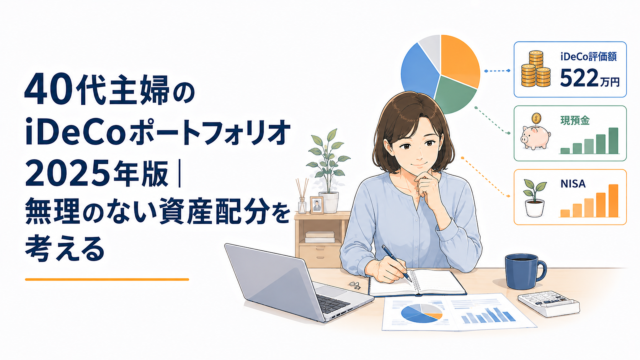
40代主婦のiDeCoポートフォリオ2025年版|無理のない資産配分を考える

40代専業主婦のiDeCoは「何%が正解か」ではなく、現預金・NISA・老後資金を含む家計全体で決めるべきである。2025年6月27日に「佐藤つくねのお金と暮らしの記録帳」で公開された実例では、妻名義のiDeCo評価額は521万9,238円...
資産形成

40代独身のiDeCoポートフォリオ|生活防衛資金と老後資金の分け方

40代独身のiDeCoは、生活防衛資金と60歳前に使う資金を確保した後、残った老後専用資金で株式比率を決めるのが基本である。株式30%、50%、80~100%という数字だけを真似してはいけない。本記事では、現金・NISA・iDeCoを合算し...
資産形成

40代独身の積立NISAとiDeCo|老後資金をどう振り分ける?

40代独身の新NISAとiDeCoは、現金を先に確保し、新NISAを主軸、60歳まで使わない資金だけiDeCoへ回すのが基本である。2026年2月10日に公開されたベルテックスの記事は40代のNISA・iDeCo活用を解説しているが、一部に...
資産形成

40代はiDeCoとNISAどっち?併用する場合の優先順位を解説

40代でiDeCoとNISAに迷うなら、基本は必要な現金を確保し、NISAを軸に、60歳まで使わない老後資金をiDeCoへ回すのが現実的である。ただし、教育費などをすでに確保し、所得控除を十分に生かせる人ではiDeCoの優先順位が上がる。結...
資産形成

40代のiDeCoポートフォリオはどう組む?資産配分の考え方を解説

40代のiDeCoは、年齢ではなく「流動性→家計全体の株式額→下落許容額→使うまでの年数」の4ステップで決めるのが基本である。株式30%・50%・80〜100%のどれが正解かを探すより、預貯金・NISA・企業年金まで含め、自分の家計が下落に...
資産形成

40代のiDeCo完全ガイド|始め方・メリット・運用の基本を解説

40代のiDeCoは遅くない。2026年12月の制度改正を踏まえ、60歳前に使うお金と老後専用資金を分けて使うことが最大のポイントである。40歳なら60歳まで約20年、45歳なら約15年、49歳でも約11年ある。ただし、税制優遇だけを見て教...
資産形成

40代の貯金平均はいくら?中央値との違いと実態をわかりやすく解説

40代の金融資産は、二人以上世帯で平均1,486万円・中央値500万円、単身世帯で平均859万円・中央値100万円である。だが「平均=普通の貯金額」と考えるのは明確な読み違いだ。J-FLECの2025年調査で見えるのは、平均額以上に40代の...
資産形成

40代独身の貯金中央値は?平均とのギャップと現実的な目標額を解説

40代独身の「貯金中央値100万円」は、正確にはJ-FLECが集計した40代単身世帯の金融資産中央値である。2025年は平均859万円だが、この2つを安心額や目標額と勘違いしてはいけない。 note(ノート)+1「40代独身の貯金はいくらが...
資産形成

40代独身男性の平均貯金額は?将来に備えるための資産形成戦略

40代独身男性の貯金額を考える参考値は、40代単身世帯で平均859万円・中央値100万円である。ただし男性限定の統計ではなく、平均だけで安心・悲観するのは危険だ。「40代独身男性なら859万円くらい持っているのが普通なのか」。そう考えたなら...
スポンサーリンク