G-ZD9CSZ2LMD wpapiuser | ページ 6 | Inu blog

wpapiuser

スポンサーリンク
iDeCo

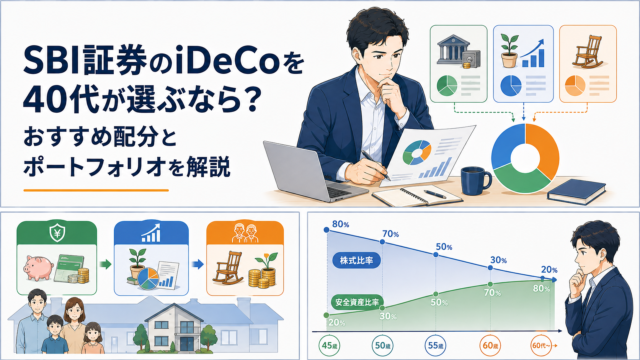
SBI証券のiDeCoを40代が選ぶなら?おすすめ配分とポートフォリオを解説

40代のSBI証券iDeCoは、株式50〜80%を筆者の目安とし、年齢・現預金・NISA・教育費まで含めて配分を決めるのが基本である。SBI証券にはS&P500、全世界株式、債券、バランス型、金、元本確保型など複数の商品がある。だが、40代...
iDeCo
40代後半のiDeCoおすすめ配分|50代を見据えた資産配分の考え方

40代後半のiDeCoは、守備型なら株式30%前後、中間型なら50%前後、積極型なら80〜100%が検討レンジになる。ただし、公的な推奨比率ではない。正解を決めるのは年齢ではなく、受取時期、現預金などの流動資産、家計全体の株式比率、そして値...
資産形成

40代のiDeCoおすすめ配分|リスクを抑えながら老後資金を作る方法

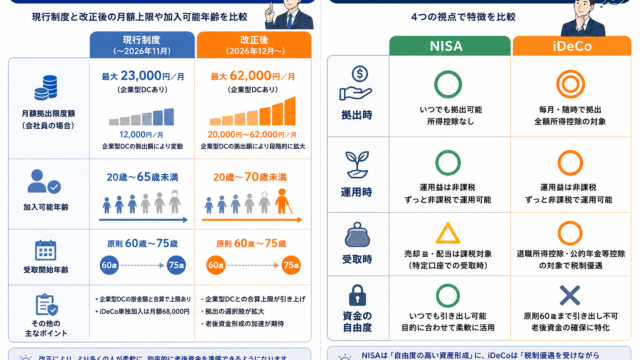
40代のiDeCo配分は、年齢ではなく「使う時期・現金余力・運用期間・下落耐性・家計全体の資産配分」で決めるのが基本である。40代前半と後半では残された運用期間も家計事情も違う。さらに2026年12月1日からiDeCoの拠出限度額と加入可能...
資産形成

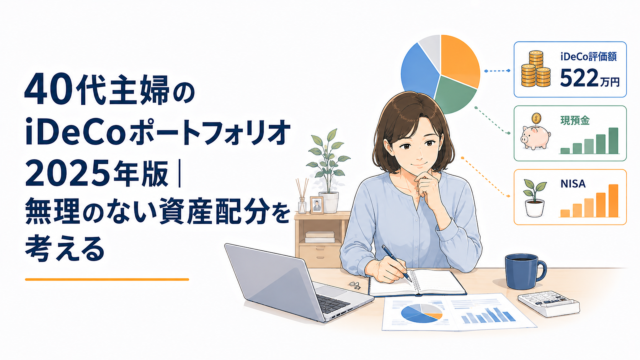
40代主婦のiDeCoポートフォリオ2025年版|無理のない資産配分を考える

40代専業主婦のiDeCoは「何%が正解か」ではなく、現預金・NISA・老後資金を含む家計全体で決めるべきである。2025年6月27日に「佐藤つくねのお金と暮らしの記録帳」で公開された実例では、妻名義のiDeCo評価額は521万9,238円...
資産形成

40代独身のiDeCoポートフォリオ|生活防衛資金と老後資金の分け方

40代独身のiDeCoは、生活防衛資金と60歳前に使う資金を確保した後、残った老後専用資金で株式比率を決めるのが基本である。株式30%、50%、80~100%という数字だけを真似してはいけない。本記事では、現金・NISA・iDeCoを合算し...
資産形成

40代独身の積立NISAとiDeCo|老後資金をどう振り分ける?

40代独身の新NISAとiDeCoは、現金を先に確保し、新NISAを主軸、60歳まで使わない資金だけiDeCoへ回すのが基本である。2026年2月10日に公開されたベルテックスの記事は40代のNISA・iDeCo活用を解説しているが、一部に...
資産運用

40代でiDeCoと積立NISAを併用するポートフォリオ|資金配分の決め方

40代でiDeCoと新NISAを併用するなら、5年以内の支出は現金、60歳まで使わない老後資金はiDeCo、残る長期資金は新NISAと分けるのが基本である。さらに重要なのは、NISAとiDeCoを別々に評価せず、預貯金まで含む金融資産全体で...
資産形成

40代はiDeCoとNISAどっち?併用する場合の優先順位を解説

40代でiDeCoとNISAに迷うなら、基本は必要な現金を確保し、NISAを軸に、60歳まで使わない老後資金をiDeCoへ回すのが現実的である。ただし、教育費などをすでに確保し、所得控除を十分に生かせる人ではiDeCoの優先順位が上がる。結...
iDeCo

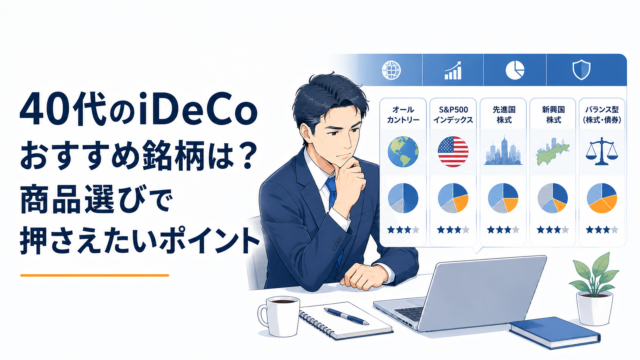
40代のiDeCoおすすめ銘柄は?商品選びで押さえたいポイント

40代のiDeCoは、迷うなら全世界株式、米国株を厚く持つならS&P500、値動きを抑えたいなら株式・債券のバランス型が有力候補である。ただし、人気ランキングだけで決めるのは危険だ。40代はNISA、預貯金、教育費、住宅費、そして50代以降...
資産形成

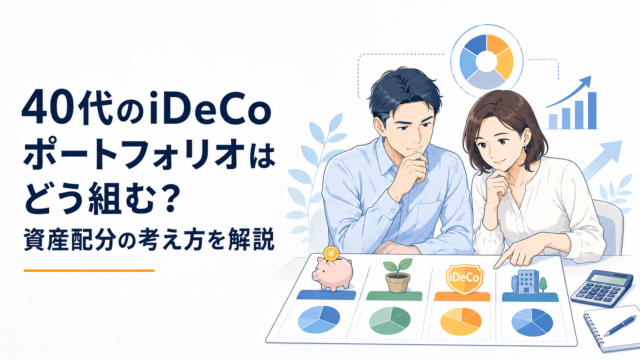
40代のiDeCoポートフォリオはどう組む?資産配分の考え方を解説

40代のiDeCoは、年齢ではなく「流動性→家計全体の株式額→下落許容額→使うまでの年数」の4ステップで決めるのが基本である。株式30%・50%・80〜100%のどれが正解かを探すより、預貯金・NISA・企業年金まで含め、自分の家計が下落に...
スポンサーリンク