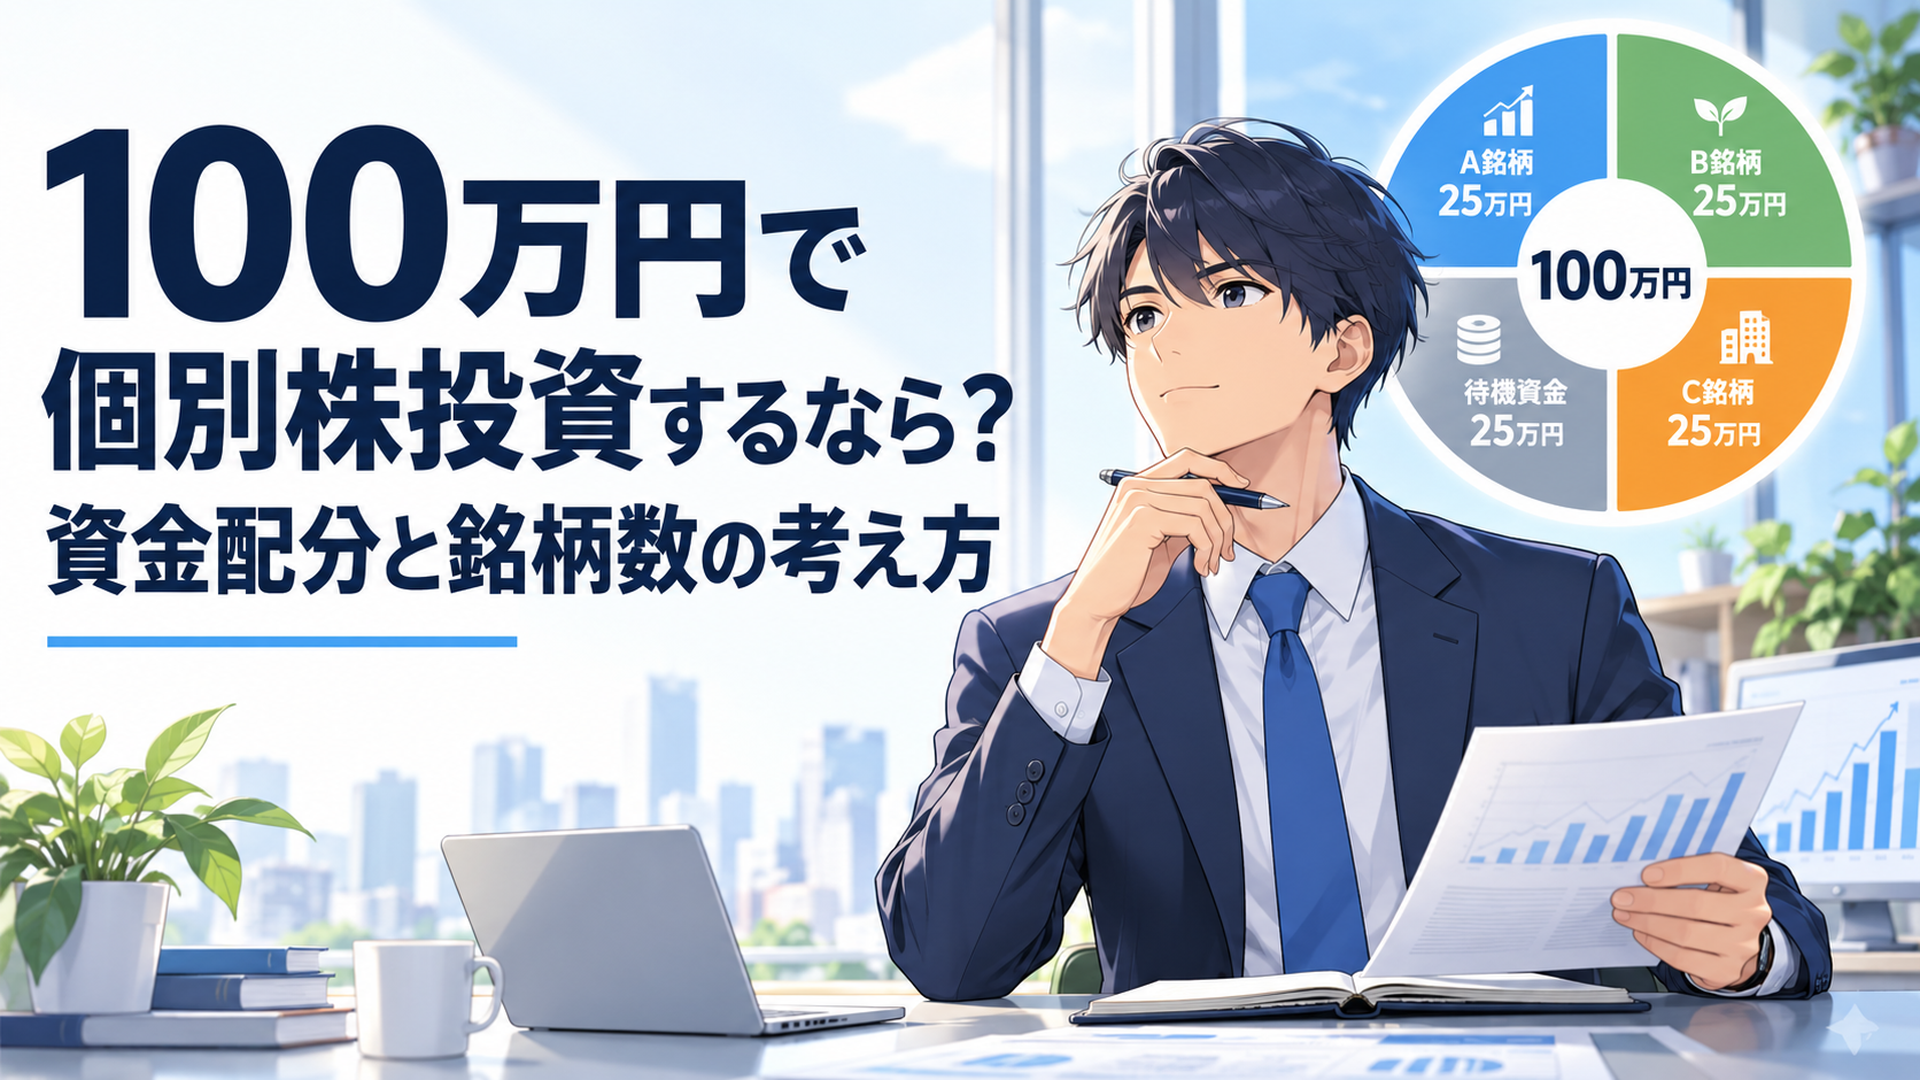
100万円で個別株投資を始めるなら、銘柄数より先に「総資産のうち何%を個別株へさらすか」を決めるべきである。筆者なら初心者は最大3〜5銘柄を管理上の目安にする。
「100万円なら何銘柄に分ければいいのか」「20万円ずつ5銘柄なら安全なのか」「NISAで100万円分の個別株を買ってもいいのか」。
こうした疑問を持つ人は多いが、最初から「100万円÷銘柄数」で考えると順番を間違える。
先に確認すべきなのは、その100万円が本当に長期投資へ回せる余裕資金なのか、そして1銘柄が大きく下落したときに金融資産全体へ何%の損失が出るのかである。
そのうえで、企業分析を自分で継続する初心者なら、筆者は3〜5銘柄程度を管理上の一つの上限と考える。
これは金融庁などが定める推奨銘柄数ではない。
十分な分散を保証する数字でもない。
あくまで、1社への集中リスクと、複数企業の決算を継続して追う管理負荷を両方考えた実務的な目安である。
100万円で個別株投資するなら何銘柄が現実的なのか?
企業分析を自分で続ける初心者なら、筆者はまず2〜3銘柄から始め、管理できても最大3〜5銘柄程度までと考える。
理由は単純である。
1銘柄だけなら企業固有の悪材料をまともに受ける。
逆に10銘柄、15銘柄と増やせば、保有企業を追う負担が一気に増える。
100万円を均等配分し、そのうち1銘柄だけが50%下落した場合を単純計算すると次の通りだ。
銘柄数 1銘柄当たり 1銘柄が50%下落した場合の100万円への影響
1銘柄 100万円 約50万円減
2銘柄 50万円 約25万円減
3銘柄 約33.3万円 約16.7万円減
5銘柄 20万円 約10万円減
10銘柄 10万円 約5万円減
税金、手数料、他銘柄の値動きを無視した単純計算だが、集中度の違いは十分に分かる。
100万円を1銘柄へ投資し、その株価が50%下落すれば評価額は50万円になる。
しかも50万円から100万円へ戻すには50%上昇では足りない。
100%の上昇が必要になる。
30%下落して70万円になった場合も、100万円へ戻るには約42.9%の上昇が必要である。
下落率と回復に必要な上昇率は対称ではない。
ここを理解せず、「自信があるから100万円全部入れる」と考えるのは危うい。
一方で10銘柄にすれば問題が解決するわけでもない。
10社を持つなら、10社分の決算短信、決算説明資料、業績修正、事業環境、財務状況を継続して追うことになる。
本業を持つ人が企業分析をするなら、この管理負荷は軽くない。
品質管理でも検査項目を増やしただけで品質は保証されない。
確認できない項目を大量に抱えれば、それは管理ではなく放置である。
投資も同じだ。
だから筆者は「3〜5銘柄なら安全」とは言わない。
3〜5銘柄とは、十分な分散を示す数字ではなく、自分で企業分析を継続する初心者の管理上限を考えるための目安である。
松井証券のiDeCoは「手数料が安い」だけで決めていいのか。
40代なら先に見ておきたいポイントがある。続き・詳細はこちらの記事で確認できる。
100万円の資金配分はどう決めればいいのか?
順番は「生活資金→長期投資可能額→個別株全体の上限→1銘柄の上限→銘柄選び」である。100万円を5等分するところから始めてはいけない。
銀行口座に100万円あることと、100万円を株式へ投資できることは同義ではない。
生活費、教育費、住宅関連費、車検、引っ越し、家電の買い替えなど、近い将来に使う可能性が高い資金まで株へ入れるのは避けたい。
必要になった瞬間に株価が上がっている保証などない。
最も避けたいのは、企業の投資仮説が崩れたから売るのではなく、生活上の現金が必要だから安値でも売らざるを得なくなることである。
したがって、資金配分は次の順番で考える。
- 当面の生活に必要な現金を確保する
- 数年以内に使う予定資金を分ける
- 残った長期投資可能額を確認する
- そのうち個別株へ回す金額を決める
- 1銘柄当たりの上限を決める
- 最後に企業を選ぶ
ここで重要なのが、100万円という金額を単独で見ないことである。
金融資産が100万円しかない人が100万円すべてを株へ入れるのと、金融資産1000万円の人が100万円を個別株へ回すのでは意味がまるで違う。
前者は金融資産のほぼ100%が価格変動にさらされる。
後者なら個別株部分は金融資産全体の10%だ。
例えば金融資産300万円の人が20万円を1銘柄へ投資すると、その銘柄は総資産の約6.7%を占める。
その株価が50%下落すれば10万円の損失となり、金融資産全体への直接的な影響は約3.3%だ。
金融資産1000万円なら、同じ20万円でも全体の2%である。
半値になったときの総資産への直接的な影響は約1%だ。
同じ20万円でも、背負っているリスクはまったく違う。
この視点を持つだけで、「100万円なら何銘柄?」という問いの見え方は変わる。
銘柄配分より、資産配分が先なのである。
100万円を最初から全部投資しなくてもいいのか?
使い切る必要はない。筆者なら初めて本格的に個別株を分析する人は、100万円の一部だけで始める選択肢を強く意識する。
例えば100万円のうち60万円を投資枠とし、3銘柄へ20万円ずつ配分する。
残る40万円は待機資金として保有する。
これは「必ず40万円を現金にせよ」というルールではない。
金融資産全体、他の投資商品、生活防衛資金、株価水準によって適切な配分は変わる。
重要なのは、100万円という枠を埋めることを目的にしないことだ。
最初に3社を買ったなら、その企業を次の決算まで追う。
売上高は想定通り伸びたか。
営業利益率はどう変わったか。
通期予想は修正されたか。
自分が買った理由はまだ成立しているか。
ここまで確認してから4社目、5社目を検討すればいい。
投資を始めると「現金のままでは機会損失ではないか」という焦りが出る。
だが、理解していない企業へ資金を急いで投入する必要などない。
待機資金も立派な資産配分の一部である。
買いたい企業が3社しかなければ3社でいい。
納得できる企業がなければ、買わないという選択もある。
投資に空欄を埋める義務はない。
3〜5銘柄に分ければ十分な分散投資になるのか?
ならない場合がある。銘柄数より重要なのは「同じ原因で一斉に崩れないか」である。
20万円ずつ5銘柄を持っていても、5社すべてが同じ業界や同じ経済条件へ強く依存していれば、見かけほど分散されていない。
例えば半導体関連だけで5社を持つ。
輸出企業だけを5社持つ。
銀行、証券、保険など金融関連へ偏る。
これでは企業名が違っても、同じ材料で一斉に下落する可能性がある。
確認したいのは、単なる業種名だけではない。
景気、為替、金利、原材料価格、主要顧客、特定地域、市況商品など、利益を動かす要因が重なっていないかを見る。
私はこれを「同じ理由で崩れないかチェック」と考えている。
品質管理でも、10種類の検査を実施していても、すべてが同じ異常しか検出できなければ十分とは言えない。
異なる故障モードを見る必要がある。
ポートフォリオも同じである。
したがって3銘柄だから危険、5銘柄だから安全という単純な基準は作れない。
さらに言えば、個別株3〜5銘柄だけで資産形成全体の分散を完成させようとする必要もない。
預貯金、債券、広く分散された投資信託などを含め、金融資産全体でリスクを見ることが重要である。
井村俊哉氏の「5銘柄程度」から何を学ぶべきか?
井村俊哉氏の事例から初心者が学ぶべきなのは「5銘柄」という数字ではなく、少数へ絞り込むまでの圧倒的な調査工程である。
井村俊哉氏は、元手100万円から株式投資を本格化した著名な個人投資家として知られる。
マネックス証券の投資情報メディア「マネクリ」が2024年2月5日に公開した井村氏へのインタビューでは、井村氏が2005年、大学3年生のときに株式投資を始め、2011年に100万円を元手として本格的な投資を開始した経緯が紹介されている。
同記事によると、2017年には通算運用益が1億円を超え、2023年末には含み益込み・税引き前の通算獲得利益が85億円に達したとされる。
ただし、この結果だけを見てはいけない。
同じ「マネクリ」の2024年2月5日公開インタビューでは、井村氏が銘柄リスト500を継続的に更新し、確信度を高めながら投資対象を絞り込んでいることが紹介されている。
さらに井村氏は、年間に実際に投資する銘柄は10銘柄あるかないか、保有銘柄は5銘柄程度と説明している。
また、日本証券新聞が2021年12月に掲載したインタビューでは、当時の上場企業約3800社を前提として、まず約500銘柄をリストアップし、20〜30銘柄へ絞り込み、最終的に5銘柄程度へ投資するという流れが紹介されている。
つまり工程は、
広く確認する→候補を抽出する→深掘りする→少数へ絞る
である。
ここを飛ばして「井村氏が5銘柄程度だから、自分も20万円ずつ5銘柄にすればいい」と考えるのは乱暴すぎる。
完成品だけ真似しても、工程管理を飛ばせば同じ品質は出ない。
これは私が品質管理の現場で何度も見てきたことである。
投資でも同じだ。
初心者が真似すべきなのは、銘柄数そのものではない。
買う前に広く比較し、買った企業については深く調べ、保有後も仮説を更新する姿勢である。
なお、井村氏の過去の投資実績は将来の成果を保証するものではない。
本人が極めて高い調査量を投入してきた事例を、一般的な投資家へそのまま再現可能なモデルとして扱うべきではない。
個別株を買う前に最低限どこを見るべきか?
最低限、売上高、利益率、キャッシュフロー、財務状態、そして「数字が変化した理由」を確認したい。
個別株を買うとは、その会社の一部を保有することだ。
「SNSで話題だった」
「配当利回りが高い」
「株価が大きく下がった」
これだけでは資金を置く根拠として弱い。
まず売上高と利益の推移を見る。
売上高が伸びているのに営業利益率が低下しているなら、原材料費、人件費、値下げ、先行投資など、何らかの要因がある。
次にキャッシュフローを見る。
損益計算書上では利益が出ていても、営業活動で現金を生み出せているとは限らない。
さらに現預金、有利子負債、自己資本など財務状態を確認する。
環境が悪化したときにも耐えられる会社なのかを見るためだ。
そして数字以上に重要なのが、なぜ変化したのかである。
売上高が10%伸びたなら、10%という数字だけを覚えて終わってはいけない。
販売数量が増えたのか。
値上げしたのか。
新規顧客が増えたのか。
一時的な特需だったのか。
営業利益率が落ちたなら、将来成長へ向けた先行投資なのか、それとも構造的に採算が悪化しているのか。
ここまで読む。
初心者なら、まず企業の決算短信と決算説明資料を並べて読むだけでもいい。
決算短信で数字を確認し、決算説明資料で会社側が変化の理由をどう説明しているかを見る。
さらに前回決算と比較すれば、会社の説明と実績が一致しているかも追える。
5銘柄保有できても、5社の決算を追えないなら5銘柄は多すぎる。
3社でも追えないなら3社でも多い。
この管理能力から逆算する考え方が、筆者が3〜5銘柄を「分散の正解」ではなく「管理上限の目安」と位置付ける理由である。
NISAで100万円の個別株を買うなら何に注意する?
100万円はNISAの成長投資枠の年間240万円以内だが、NISAを使っても個別株そのものの価格変動リスクは小さくならない。
2026年9月7日時点で金融庁が案内しているNISAでは、つみたて投資枠が年間120万円、成長投資枠が年間240万円で、両方を合わせると年間最大360万円まで投資できる。
非課税保有限度額は合計1800万円であり、このうち成長投資枠で利用できる上限は1200万円である。
上場株式は一定の条件のもと成長投資枠の対象となるため、100万円の個別株購入は金額だけ見れば年間240万円の範囲内に収まる。
ただし、ここで勘違いしてはいけない。
NISAは損失を防ぐ制度ではない。
100万円を1銘柄へ投資し、その株価が半値になれば、NISA口座でも評価額は50万円になる。
さらに金融庁のNISAガイドブックでは、NISA口座で発生した損失を特定口座や一般口座の利益と損益通算することはできず、損失の繰越控除もできないと説明されている。
したがって「NISA枠が余っているから個別株を買う」という順番は避けたい。
まず企業を分析する。
次に資金配分を決める。
最後にNISAと課税口座のどちらを使うか考える。
制度は箱であり、中に入れる企業の質までは保証してくれない。
個別株と投資信託はどう使い分ければいいのか?
資産形成が主目的なら、100万円すべてを個別株へ入れる必要はない。個別株を資産全体の一部として扱う方法も合理的である。
個別株には企業固有リスクがある。
業績悪化、不祥事、競争力低下、財務悪化、経営判断の失敗など、一社固有の問題が資産へ直接響く。
一方、広く分散されたインデックス型投資信託なら、多数の企業へまとめて投資できる。
もちろん投資信託も元本保証ではなく、市場全体が下落すれば評価額は下がる。
違いは「安全か危険か」ではない。
自分で何を選び、どのリスクをどこまで管理するかである。
例えば100万円の長期投資可能資金があっても、全部を個別株へ回す必要はない。
60万円を広く分散された投資信託、20万円を個別株、20万円を現金とする考え方もある。
反対に、すでに投資信託を十分保有しており、別枠の100万円を企業分析へ使う人なら、個別株比率を高める選択もあり得る。
万人共通の正解はない。
年齢、収入、金融資産、投資期間、家族構成、今後の支出予定、値下がりへの耐性によって変わる。
だからこそ「100万円あるから個別株へ100万円入れる」という発想をいったん壊す必要がある。
iDeCoは長く付き合う制度だから、金融機関選びを「なんとなく」で済ませたくない。
松井証券も、手数料・商品ラインアップ・サポートを分けて見ると評価しやすくなる。
とくに40代は、運用できる残り期間まで含めて考えることが重要だ。
「自分に合うか」を判断する材料はこちらの記事にまとめている。
100万円の個別株投資はどう始めるべきか?
ここからは筆者の考えである。
私なら「5銘柄を買う」ではなく「最大5銘柄程度まで、自分が責任を持って追える」と考える。
最初は2〜3銘柄でもいい。
例えば100万円のうち60万円だけを使い、3社へ20万円ずつ投資する。
40万円は待機資金として残す。
3社の決算を実際に追い、自分が買った理由を書き残す。
次回決算が出たら答え合わせをする。
売上高は想定通りだったか。
利益率はどうだったか。
財務は悪化していないか。
競争環境は変わっていないか。
会社側の説明は前回と整合しているか。
投資仮説が崩れたなら、株価ではなく事業の前提を見直す。
ここまでできてから4社目、5社目を考える。
さらに私は、1銘柄の金額ではなく金融資産全体への損失率を必ず見るべきだと考えている。
例えば総金融資産300万円の人が50万円を1銘柄へ投資すると、その1社だけで総資産の約16.7%を占める。
株価が50%下落すれば25万円減り、総金融資産への影響は約8.3%になる。
一方、金融資産1000万円の人が20万円を1社へ投じ、その銘柄が半値になった場合、損失10万円は総資産の約1%である。
同じ「個別株投資」でも背負っているリスクはまるで違う。
だから「100万円なら何銘柄が正解ですか」という質問には、私はもう一つ問いを返したい。
その100万円は、あなたの金融資産全体の何%なのか。
この数字を出さずに資金配分を決めるのは、品質管理で母数を確認せず不良率を語るようなものだ。
雑である。
集中投資についても同じだ。
集中すれば、正しい判断の効果も間違った判断のダメージも大きくなる。
集中投資は利益を増やす魔法ではない。
結果を増幅する仕組みである。
企業を深く調べ、下落した後にも仮説を再検証できないなら、集中度を上げる理由は薄いと筆者は考える。
忙しい。
決算書は難しい。
企業分析する時間が取れない。
その事情は理解できる。
しかし、それなら個別株を無理に選ぶ必要はない。
企業選択の責任を自分で負いたくないのであれば、広く分散された投資信託という選択肢もある。
反対に、企業を調べることを苦にせず、買った理由を言語化し、決算ごとに仮説を更新できるなら、100万円は個別株投資を学ぶ実践資金になり得る。
金額そのものが投資家を育てるわけではない。
その100万円をなぜその会社へ置くのか説明できるか。
そこに投資の質が出る。
まとめ
100万円で個別株投資を始めるなら、先に決めるべきなのは銘柄数ではない。
まず生活資金や近い将来の予定支出を除き、100万円が本当に長期投資可能な資金なのか確認する。
そのうえで金融資産全体に占める個別株比率を決め、1銘柄が50%下落した場合に総資産へ何%の損失が出るかを見る。
企業分析を自分で継続する初心者については、筆者は2〜3銘柄から始め、管理できても最大3〜5銘柄程度までを一つの実務的な目安と考える。
ただし、これは公的な推奨値でも、十分な分散を保証する数字でもない。
同じ業界、景気、為替、金利などへ偏っていれば、5銘柄あっても同時に崩れる可能性がある。
また、井村俊哉氏の「保有5銘柄程度」という事例を参考にするなら、数字だけを真似してはいけない。
マネクリの2024年2月5日公開インタビューや日本証券新聞のインタビューから見えてくるのは、数百銘柄規模から候補を抽出し、深く調査して少数へ絞る工程である。
資産配分が先。銘柄配分は後。
そして、
「5銘柄を買う」のではなく、「最大5銘柄程度まで、自分が責任を持って追える」。
100万円で個別株投資を始めるなら、この順番を崩さないことだ。
よくある質問
100万円で個別株は何銘柄くらいがいいですか?
公的に決められた正解はない。
企業分析を自分で継続する初心者について、筆者は2〜3銘柄から始め、最大3〜5銘柄程度を管理上の一つの目安としている。ただし、5銘柄でも同じ業種や同じ経済要因へ偏れば十分な分散とは言えない。
100万円を最初から全部投資したほうがいいですか?
使い切る必要はない。
例えば60万円を3銘柄へ20万円ずつ投資し、40万円を待機資金として残す方法も考えられる。重要なのは比率を真似することではなく、生活資金と予定支出を除いた余裕資金だけを投資対象にすることである。
NISAで100万円の個別株を買えますか?
2026年9月7日時点の金融庁の制度案内では、成長投資枠は年間240万円であるため、100万円は金額上その範囲内に収まる。
ただしNISAでも株価下落リスクは変わらず、NISA口座の損失は課税口座の利益と損益通算できない。制度上の非課税メリットと、投資先企業のリスクは分けて考える必要がある。
執筆:本多鋭一(現役品質管理マネージャー兼ヘルスケアライター)
iDeCoは長く付き合う制度だからこそ、金融機関選びを急ぐ必要はない。
松井証券にもメリットはあるが、誰にでも同じように向いているわけではない。
手数料はいくらか。どんな商品を選べるか。ポイントはどうなるか。
そして、40代から老後資金を積み立てる選択肢として使いやすいのか。
判断に必要なところだけを整理したので、松井証券を候補に入れているなら一度確認してほしい。
▶ 3分ほどで、松井証券iDeCoの「見るべきポイント」がつかめる。