個別株と投資信託の割合に万人共通の正解はない。初心者なら「投資信託90%・個別株10%」を参考値として始め、管理能力に応じて調整する考え方が現実的である。
ただし、90対10は公的機関が定めた推奨比率ではない。重要なのは、生活に必要なお金を除いた長期投資可能額を分母にすることである。
個別株と投資信託の割合は何対何が目安?
結論から整理すると、個別株と投資信託を併用したい場合、本記事では次の配分を参考例として考える。
投資スタイル 投資信託 個別株 向いている人
初心者・安定重視 90% 10% まず個別株を小さく経験したい人
標準的な併用型 80% 20% 決算確認や企業分析を継続できる人
やや積極型 70% 30% 個別株の集中リスクまで管理できる人
ここで絶対に誤解してほしくない。
「投資信託70〜90%、個別株10〜30%」という数字を、三井住友銀行や金融庁がそのまま推奨しているわけではない。
根拠となる考え方の一つが、三井住友銀行のメディア「Money VIVA」で紹介されたコア・サテライト戦略である。
2022年12月に掲載された高山一恵氏の記事では、資産運用の中心となる「コア」を7〜9割程度、より積極的な運用を行う「サテライト」を1〜3割程度とする考え方が紹介されている。
本記事では、この考え方を、
コア=幅広く分散された投資信託
サテライト=個別株
として応用している。
さらに、完全独立系FP「ろうしんパートナーズ」の前野なおひと氏が2024年10月21日に公開し、2025年9月26日に更新した「個別株と投資信託の最適な投資割合は?」では、コア資産70〜90%、サテライト10〜30%という考え方を説明したうえで、投資初心者についてインデックスファンド90%・個別株10%から始める例を示している。
したがって、90対10は「法律でも金融業界共通の黄金比でもない」。
コア・サテライト戦略を個別株と投資信託へ当てはめた、一つの出発点である。
これを最初に理解しておかなければならない。
松井証券のiDeCoは「手数料が安い」だけで決めていいのか。
40代なら先に見ておきたいポイントがある。続き・詳細はこちらの記事で確認できる。
なぜ初心者は投資信託90%・個別株10%から考えやすい?
私が初心者にとって90対10を考えやすい参考配分だと見る理由は、単純に「安全そうだから」ではない。
主に三つある。
第一に、企業固有のリスクを資産全体へ波及させにくいことだ。
幅広い株価指数などに連動する投資信託なら、一つの商品を通じて多くの企業へ投資できる。
一方、個別株は一企業の業績悪化、不祥事、競争環境の変化、財務悪化などの影響を直接受ける。
企業を選べることは個別株の魅力である。
だが、選べるということは、選択を間違えた結果も自分で引き受けるということだ。
第二に、10%程度なら個別株投資を実践しながら、自分の判断能力を検証しやすい。
企業の決算を読む。
財務状態を確認する。
株価が下がった理由を調べる。
自分がなぜその企業を持っているのか説明する。
こうした行為は、実際に株を持って初めて真剣になる部分もある。
第三に、投資資産全体への影響を限定しやすい。
たとえば、長期投資資金500万円のうち個別株を10%、つまり50万円持っていたとする。
仮にその個別株部分だけが50%下落し、投資信託部分が変化しなかったと単純化すれば、個別株による資産全体へのマイナス影響は約5%である。
一方、個別株30%なら、同条件で約15%になる。
もちろん現実には、個別株が下がる局面で投資信託も同時に下落する可能性がある。
これは個別株比率だけの影響を見るための単純な計算だ。
それでも重要なことが分かる。
個別株比率とは、「何銘柄買えるか」ではなく、一企業または少数企業の失敗を資産全体へどこまで波及させるかという数字なのである。
ここを理解せずに比率だけ増やすのは危険だ。
そしてもう一点。
投資信託だから安全、という意味でもない。
株式を中心に運用する投資信託であれば、市場全体が大幅に下落すると基準価額も下がる。
元本保証ではない。
個別企業固有のリスクを分散しやすいことと、値下がりしないことはまったく別問題である。
個別株と投資信託の割合はどう決める?先に分母を決める5ステップ
個別株と投資信託の割合を決める際、私は90対10という数字そのものより「何を分母にしているか」のほうが重要だと考えている。
ここを間違えると、どれだけ立派な比率を作っても意味がない。
判断手順は次の5段階で十分である。
1.生活防衛資金を投資資金から外す
まず、生活が止まらないためのお金を預貯金などで確保する。
三井住友銀行の記事に登場するTさんは当時29歳で、金融資産3,500万円超を保有していた。
学生時代から司会の仕事を始め、大学卒業後は家業を手伝いながらモデルやMCとして活動。取材時点のおよそ3年前から投資を始め、当初は日本株へ投資していたという。
株価の動きを見る面白さを感じる一方、値動きの大きさも経験し、その後、積立投資を資産形成へ取り入れている。
Tさんは約2,000万円の預貯金も保有しており、さらに投資へ回すべきか高山氏へ相談した。
そこで示されたのが、生活費の半年から1年程度を預貯金で確保するという考え方である。
ここは高山氏の記事内で示された目安であり、すべての家庭に一律適用される基準ではない。
会社員か自営業か。
家族は何人か。
住宅ローンはいくらか。
収入が途絶えた場合、何カ月耐えられるか。
必要額は人によって当然変わる。
2.3〜5年程度までに使う予定資金も外す
同記事では、さらに3〜5年以内に使う予定のお金を残したうえで、その他の資金を投資へ振り向ける考え方が説明されている。
これも「必ず5年分を現金で置く」という意味ではない。
重要なのは、使用時期が近いお金を、長期投資資金と混ぜないことである。
40代なら教育費、車、住宅修繕、引っ越し、転職準備などが考えられる。
数年後に必要になることが分かっている300万円を株式市場へ入れ、必要になったとき相場が30%下落していたらどうするのか。
売りたくなくても売らなければならない。
投資では銘柄選びばかり注目されるが、使う時期を間違えることも重大なリスク管理ミスなのである。
品質管理で言えば、安全在庫をすべて削って稼働率だけを追いかけるようなものだ。
平常時は効率的に見える。
だが、一つ異常が起きた瞬間に工程が止まる。
家計も同じである。
3.残った「長期投資可能額」を計算する
たとえば金融資産が1,000万円あるとする。
生活防衛資金300万円。
数年以内に必要となる教育費や住宅修繕など200万円。
この場合、
1,000万円-300万円-200万円=500万円
が長期投資へ回せる候補額となる。
ここで初めて、個別株と投資信託の割合を考える。
500万円を80対20にするなら、
- 投資信託:400万円
- 個別株:100万円
である。
「総金融資産1,000万円の20%=個別株200万円」とは結果が違う。
だから、ネット上で「個別株は資産の20%がいい」といった数字を見ても、すぐ自分へ当てはめてはいけない。
金融資産全体なのか。
投資資産だけなのか。
年間の新規投資額なのか。
分母が違えば、同じ20%でも意味はまったく違う。
4.投資信託をコアとして70〜90%程度から考える
長期投資可能額を確定した後、初めてコアとサテライトを考える。
初心者なら投資信託90%。
ある程度経験があれば80%。
個別株を継続的に管理できるなら70%。
こうした使い方である。
繰り返すが、70〜90%は法的基準でも公的推奨値でもない。
コア・サテライトという考え方を、投資信託と個別株へ応用した参考レンジである。
5.個別株は「余った割合」ではなく管理可能額までにする
ここが重要だ。
投資信託を70%にしたからといって、残る30%を必ず個別株で埋める必要はない。
条件に合う企業がなければ買わなくていい。
個別株0%でも構わない。
投資可能枠と、買うべき金額は違う。
株を買わない期間に耐えられず、「何か買わなければ」と発注するなら、それは投資判断ではなく行動欲求に支配されている。
個別株では、買わない判断も立派な判断である。
個別株10%から20%、30%へ増やしてよい基準は?
では、個別株を10%から20%、30%へ増やすタイミングは何か。
私は「投資歴が長くなったから」では不十分だと考える。
重要なのは管理ルールを持てるようになったかである。
少なくとも、次の条件を確認したい。
- 生活防衛資金と近い将来の予定支出を投資資産と分離している
- 保有企業の決算資料や財務状況を継続して確認できる
- 一銘柄へ資金を集中させすぎない上限を決めている
- 同じ業種ばかりへ偏っていないか確認している
- 買った理由と売却・見直し条件を自分の言葉で説明できる
- 一定期間ごとに資産配分を確認し、比率が大きく崩れればリバランスを検討できる
- 株価下落だけを理由に、衝動的な売買を繰り返していない
特に重要なのが、個別株枠の中でも集中度を見ることである。
仮に長期投資資金500万円の20%、100万円を個別株へ振り向けたとする。
その100万円を一社へ全額投資するのか。
複数企業へ分けるのか。
同じ「個別株20%」でもリスク構造はまるで違う。
たとえば、自動車関連企業ばかり5社持っていても、景気や為替など共通要因の影響を受ければ同時に値下がりすることがある。
銘柄数だけ増やして「分散できた」と安心してはいけない。
企業・業種・ビジネスモデルの偏りを見る必要がある。
また、決算確認の頻度について「何日に一度見れば正解」という数字はない。
ただし、少なくとも保有企業が決算を発表したことすら知らない状態で、個別株比率だけを増やすのは筋が悪い。
本業が忙しく、決算資料を読む時間が取れない。
株価が動くたびに不安になる。
企業分析そのものが苦痛である。
それなら投資信託90%・個別株10%を維持するか、個別株をゼロに戻す判断も合理的である。
個別株比率は投資家としての階級ではない。
自分が継続して管理できる企業固有リスクの上限である。
私はここを最も重視したい。
「90対10」が向く人と向かない人は?
90対10は初心者にとって分かりやすいが、誰にでも必要な配分ではない。
90対10を考えやすい人
個別株に興味はあるが、本格的に企業分析をした経験が少ない人には使いやすい。
投資信託による長期投資を土台にしながら、小さな個別株枠で経験を積めるからだ。
たとえば、
「決算書を読めるようになりたい」
「配当や株主優待も経験したい」
「企業分析を実際の投資を通じて学びたい」
という人である。
毎月5万円、年間60万円を新たに投資するとする。
その年の投資額を90対10で管理するなら、
- 投資信託:54万円
- 個別株:6万円
という考え方になる。
ただし、毎月5,000円ずつ個別株を必ず買う必要はない。
年間6万円を個別株枠として考え、買いたい企業がなければ現金で待つ方法もある。
証券会社によっては単元未満株を扱っており、1株単位などから購入できる場合もある。
取扱銘柄や売買条件、手数料などは金融機関によって異なるため、利用時には最新条件を確認してほしい。
90対10にこだわる必要がない人
反対に、企業分析に興味がない人はどうか。
個別株10%すら無理に作る必要はない。
投資信託100%でも成立する。
個別株を持っていなければ投資初心者から卒業できない、などというルールは存在しない。
もう一つ、すでに個別株を長く運用し、財務・決算・ポートフォリオ管理を継続できている人も、90対10へ戻す必然性はない。
結局、重要なのは経験年数ではなく、
「なぜその比率なのかを説明できるか」
である。
私は品質管理の現場で、合格基準が曖昧な検査ほど危険なものはないと感じてきた。
「なんとなく大丈夫そう」は基準ではない。
投資も同じだ。
「有名な人が買っていた」
「SNSで人気だった」
「株主優待がお得そうだった」
それだけで個別株比率を増やすなら、判断基準が存在していないのと同じである。
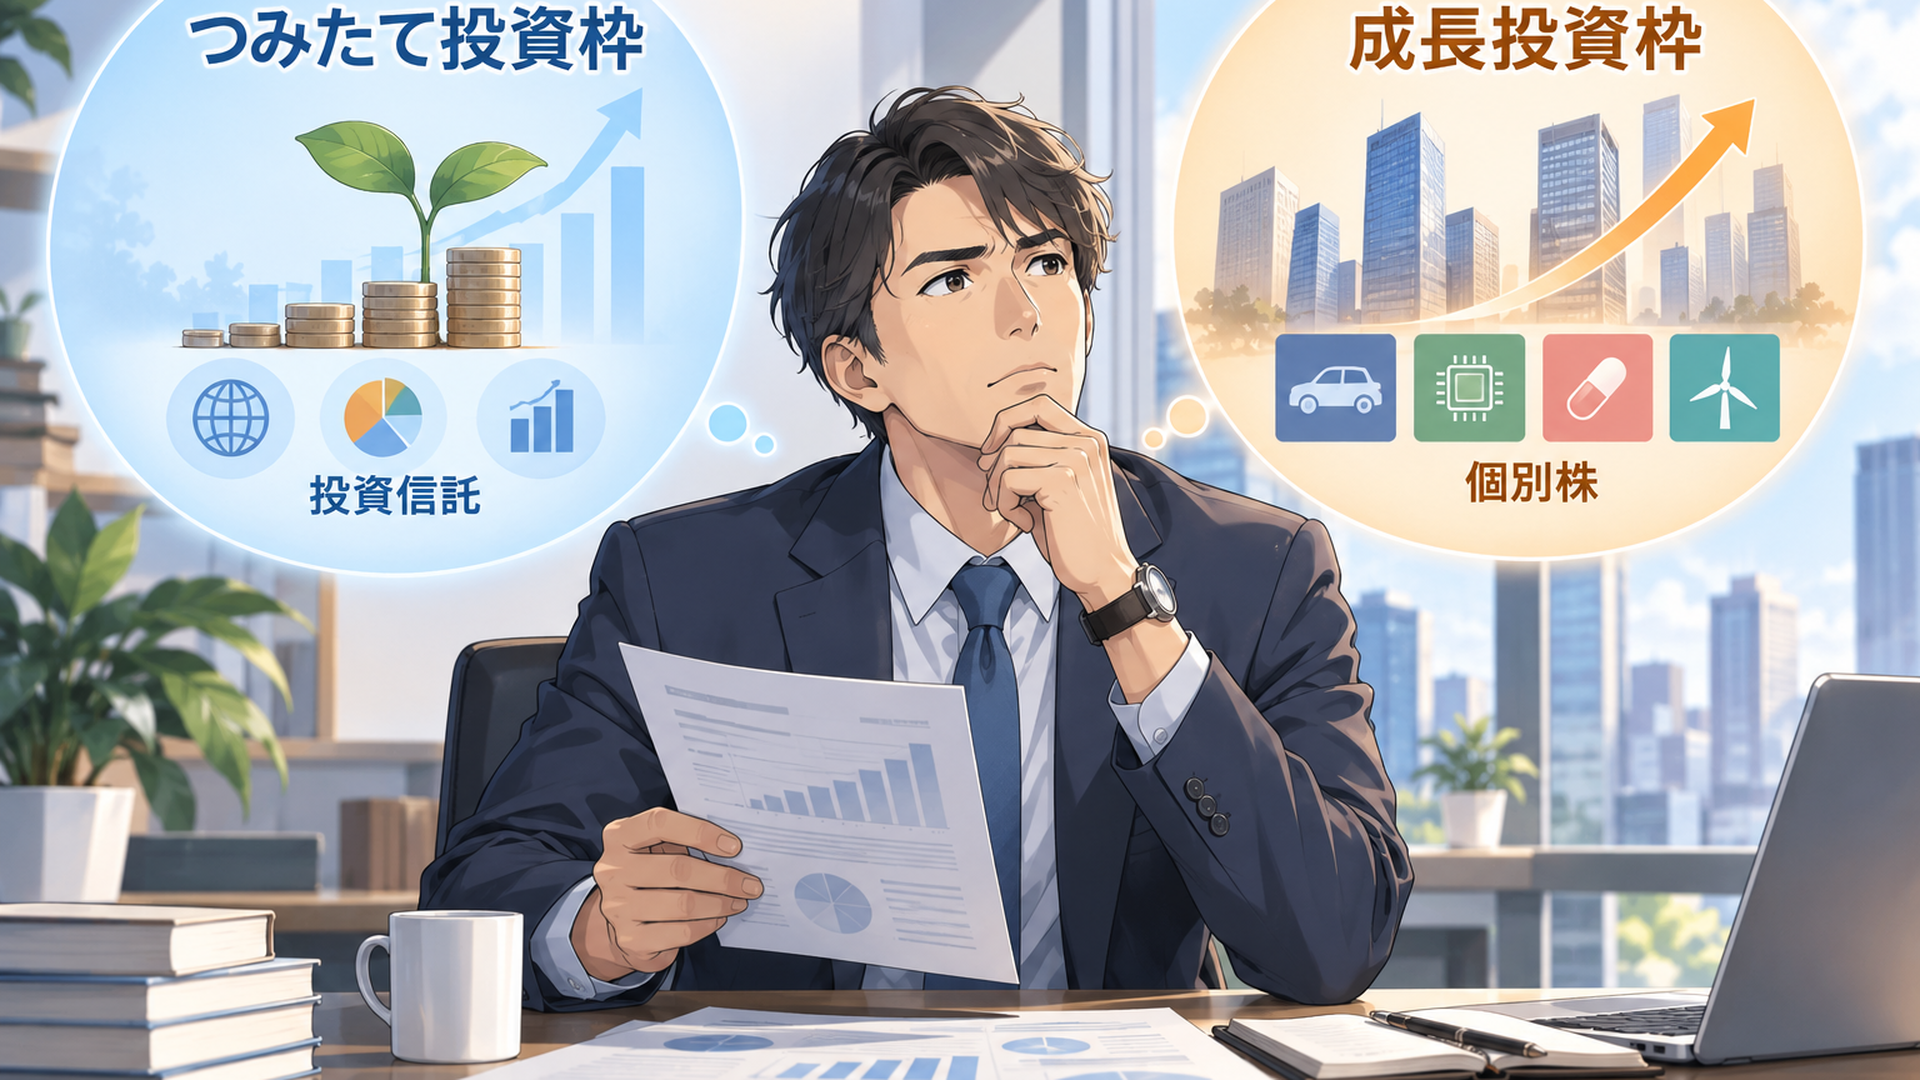
NISAでは個別株と投資信託の割合をどう考える?
個別株と投資信託を併用するなら、NISAの仕組みも押さえておきたい。
2024年からのNISAにはつみたて投資枠と成長投資枠があり、両方を併用できる。
金融庁が案内している現行制度では、年間投資枠は、
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
- 合計:年間最大360万円
である。
さらに、非課税保有限度額は合計1,800万円で、そのうち成長投資枠で利用できる上限は1,200万円である。
つみたて投資枠の対象は、長期の積立・分散投資に適した一定の投資信託であり、個別株を直接購入する枠ではない。
一方、成長投資枠では一定の条件を満たす上場株式や投資信託などが対象になる。
したがって、投資信託をコア、個別株をサテライトにするなら、
- つみたて投資枠で分散型投資信託を積み立てる
- 必要に応じて成長投資枠でも投資信託を購入する
- 成長投資枠の一部を個別株へ振り向ける
という組み方が考えられる。
ここでありがちな誤解を切っておく。
「成長投資枠=個別株を買う枠」ではない。
成長投資枠でも対象となる投資信託は購入できる。
企業分析に時間を使いたくない人なら、無理に個別株を入れる必要はない。
また、「年間360万円使えるから360万円投資する」という考え方も逆である。
年間投資枠は、あくまで制度上利用できる上限だ。
家計が年間100万円しか無理なく投資できないなら100万円でいい。
制度の上限と、自分の適正投資額を混同してはいけない。
さらに注意したいのが、三井住友銀行の高山氏の記事が掲載されたのは2022年であり、当時は2023年までの旧NISA制度だった点だ。
旧つみたてNISAは2023年で新規買付を終了しており、2024年以降は現行NISAへ移行している。
したがって、2022年の記事からコア・サテライトという資産配分の考え方を参考にすることと、現在のNISA制度を確認することは分けなければならない。
制度は更新される。
投資哲学と制度情報をごちゃ混ぜにすれば、記事を読んだつもりでも判断を誤る。
ここは金融情報を扱ううえで妥協してはいけない部分だ。
iDeCoは長く付き合う制度だから、金融機関選びを「なんとなく」で済ませたくない。
松井証券も、手数料・商品ラインアップ・サポートを分けて見ると評価しやすくなる。
とくに40代は、運用できる残り期間まで含めて考えることが重要だ。
「自分に合うか」を判断する材料はこちらの記事にまとめている。
私見|なぜ私は初心者の90対10を「経験を買う配分」と考えるのか
ここからは私見である。
私は、初心者にとっての個別株10%を「高い利益を狙う枠」と考えるより、自分の投資能力を検査する枠と考えたほうが実用的だと思っている。
品質管理では、不良が起きたときに「担当者がもっと頑張ればいい」で終わらせない。
どの工程で異常が生じたのか。
判定基準は妥当だったか。
再発防止の仕組みはあるか。
数字と工程へ落とし込む。
個別株も同じである。
株価が下がったとき、
「運が悪かった」
だけで終われば何も残らない。
なぜ買ったのか。
購入時の想定は何だったのか。
業績そのものが悪化したのか。
それとも企業価値と関係なく市場全体が下落しただけなのか。
自分の仮説を検証する。
この工程を少額で経験できることに、10%という枠の意味がある。
私は、次の三条件を満たすまでは個別株比率を急いで増やす必要はないと考える。
第一に、企業を買った理由を数字で説明できること。
売上や利益、財務、競争力など、最低限どこを評価したのか言葉にできる状態である。
第二に、下落したときの行動基準を持っていること。
「10%下がったから即売却」といった単純なルールではなく、自分の投資前提が崩れたかどうかを確認できることだ。
第三に、個別株を増やしてもコア投資を壊さないこと。
個別株で含み損が出たから投資信託を売って買い増す。
話題の銘柄を見つけるたび、積立資金を削って個別株へ回す。
これではコア・サテライトではない。
サテライトがコアを侵食している。
この状態になったら、比率は増やすのではなく減らすべきだろう。
そして、忙しい40代にとっては「時間」も無視できない。
本業。
家事。
子育て。
住宅。
親のこと。
これらを抱えながら10社、20社の決算を追い続けられるだろうか。
できる人はやればいい。
だが、できないことを認めず個別株だけ増やす必要はない。
分散型投資信託を中心にし、浮いた時間を本業や家族へ使ったほうが、自分の人生全体では合理的な場合もある。
投資では、派手なことをしている人が優秀なのではない。
自分が管理できないものを持たない人のほうが、はるかに管理能力が高い。
私はそう考えている。
まとめ|個別株と投資信託の割合は「分母」と「管理能力」で決める
個別株と投資信託の割合に、万人共通の正解はない。
初心者なら、投資信託90%・個別株10%を参考値として始める方法は分かりやすい。
企業分析やリスク管理を継続できるなら80対20、70対30へ調整する考え方もある。
ただし、これは三井住友銀行や金融庁が個別株と投資信託について定めた推奨割合ではない。
三井住友銀行の記事で高山一恵氏が紹介したのは、コア7〜9割・サテライト1〜3割というコア・サテライト戦略の考え方である。
また、ろうしんパートナーズの前野なおひと氏は2024年10月21日公開の記事で、投資初心者についてインデックスファンド90%・個別株10%から始める例を示している。
そして、割合より先に決めるべきものがある。
生活防衛資金。
数年以内の予定支出。
それらを除いた長期投資可能額だ。
その長期投資可能額を分母にして、初めて90対10や80対20という数字に意味が生まれる。
さらに個別株を増やすなら、投資歴の長さではなく、企業分析、銘柄・業種の集中管理、売買基準、リバランスまで継続できるかで判断する。
個別株30%まで持てるから30%買うのではない。
投資信託90%だから安全なのでもない。
必要なのは、それぞれの資産に役割を与えることである。
投資信託には長期分散投資のコアとしての役割。
個別株には、自分の分析に基づき限定された企業固有リスクを取るサテライトとしての役割。
この線引きができれば、他人の比率に振り回される必要はなくなる。
数字だけを真似するな。
自分の家計と管理能力から、自分の割合を作るのである。
よくある質問
個別株と投資信託は何対何がおすすめですか?
初心者なら、投資信託90%・個別株10%を一つの参考例として考えると分かりやすい。
ただし公的な推奨比率ではない。生活防衛資金や近い将来の予定支出を除いた長期投資可能額を分母として考えることが重要である。
個別株50%・投資信託50%は危険ですか?
一律に危険とは言えないが、個別株の比率が高いほど、一企業や特定業種の業績悪化が資産全体へ与える影響は大きくなりやすい。
銘柄数だけでなく、1銘柄への集中度、業種の偏り、決算を継続して確認できるかまで含めて判断したい。
NISAでは個別株と投資信託のどちらを優先すべきですか?
長期の資産形成を軸にするなら、分散型投資信託をコアとし、必要に応じて個別株を組み合わせる方法が考えやすい。
現行NISAは、つみたて投資枠が年間120万円、成長投資枠が年間240万円で併用できる。制度上の上限まで無理に投資する必要はなく、家計から算出した投資可能額を優先すべきである。
本多鋭一
iDeCoは長く付き合う制度だからこそ、金融機関選びを急ぐ必要はない。
松井証券にもメリットはあるが、誰にでも同じように向いているわけではない。
手数料はいくらか。どんな商品を選べるか。ポイントはどうなるか。
そして、40代から老後資金を積み立てる選択肢として使いやすいのか。
判断に必要なところだけを整理したので、松井証券を候補に入れているなら一度確認してほしい。
▶ 3分ほどで、松井証券iDeCoの「見るべきポイント」がつかめる。