個別株と投資信託を長期保有するなら、資産形成の中核には広く分散された低コストの投資信託、個別株には継続的な企業分析が必要である。
2025年7月24日、楽天証券の投資情報メディア「トウシル」で足立武志氏が「長期投資」を投資信託と個別株に分けて解説した。重要なのは、同じ「長期保有」でも両者のリスク構造はまったく同じではないという点だ。トウシル 楽天証券の投資情報メディア+1
この記事でいう「投資信託」は、投資信託全般を無条件に指すものではない。
多数の銘柄へ広く分散し、長期保有に使いやすい低コストの投資信託、とくに分散型インデックスファンドを中心に考える。特定の業種やテーマに集中する商品、高コスト商品などは性格が異なるため、同じ結論をそのまま当てはめるべきではない。
まず、2025年7月24日のトウシル記事で足立氏が示した論点を3つに整理しておこう。
- 投資信託への投資と個別株への投資では、「長期投資」の考え方を分ける必要がある
- 分散された投資信託は長期投資を基本スタンスにしやすいが、個別株は塩漬けになるリスクが高まる
- 個別株を長期保有するならファンダメンタルズ分析を行うか、売却ルールを決める必要がある
足立氏自身も、どの方法だけが正解という話ではなく、投資スタンスや性格を踏まえて自分に合う方法を探すべきだとしている。トウシル 楽天証券の投資情報メディア
ここを外して「長期なら何でも持ち続ければよい」と理解すると危険である。
個別株と投資信託は長期保有ならどっちが向いている?
結論から言えば、長期の資産形成を仕組み化したい人には、広く分散された低コストの投資信託のほうが中核として使いやすい。個別株は、企業を継続的に点検できる人向けである。
トウシルの記事で足立氏が問題視しているのは、「株式投資は長期で行うべき」という言葉が、投資信託への投資と個別株への投資を区別せず語られやすい点だ。
これは見逃してはいけない。
同じ「株式へ投資する」という行為でも、広く分散されたインデックスファンドを買うことと、一社の株式を買うことでは背負うリスクが違う。
違いを整理すると次のようになる。
比較項目 広く分散された投資信託 個別株
主な投資対象 多数の企業・資産 特定企業
分散 商品内で分散しやすい 自分で銘柄分散が必要
長期保有 基本戦略にしやすい 銘柄ごとの再評価が必要
複利の狙い方 運用益を運用内に残し再投資 配当再投資・企業成長
主なリスク 市場下落、為替、商品選択、コストなど 業績悪化、競争力低下、財務悪化、倒産など
管理負担 比較的抑えやすい 決算・事業環境などの確認が必要
トウシルでは、インデックスファンドについて市場へ広く分散する形になり、株式市場全体の長期的な上昇の恩恵を狙う投資だと説明されている。
そのため、短期的な相場観で売買を繰り返し、長期運用の方針を崩してしまえば、本来狙っていた運用成果を得られない可能性がある。足立氏はこうした投資信託への投資について、基本的には長期投資をスタンスとする考えを示している。トウシル 楽天証券の投資情報メディア
ただし、ここで対象を一般化してはいけない。
「投資信託」と名前が付いていれば何でも長期保有向き、という意味ではない。
一部のテーマに集中するファンドもあれば、投資地域や業種が限定された商品もある。信託報酬などのコストも商品によって異なる。
だから私は、長期資産形成の中核として考えるなら、少なくとも何へ投資しているのか、どの程度分散されているのか、コストはいくらかを確認すべきだと考える。
投資信託だから安心なのではない。
構造を理解して選ぶから、長期運用の道具として使いやすくなるのである。
金融庁も資産形成の基本として「長期・積立・分散投資」を紹介し、株式や投資信託には元本割れのおそれがあることを明記している。さらに2025年4月11日、市場が不安定になる中でも長期・積立・分散投資の重要性を考慮し、冷静に投資判断することが重要だとして金融機関へ顧客対応を要請した。金融庁+1
つまり、「長期」だけを切り取って神格化してはいけない。
長期、積立、分散。この三つをどう組み合わせるかを見るべきなのである。
松井証券のiDeCoは「手数料が安い」だけで決めていいのか。
40代なら先に見ておきたいポイントがある。続き・詳細はこちらの記事で確認できる。
個別株と投資信託では複利の働き方がどう違う?
複利の計算原理は同じだが、投資信託と個別株では利益が再投資される経路とリスクの集中度が違う。
金融庁は複利について、投資や預金から得た収益を元本へ加え、その合計を運用することで得られる利益と説明している。長期間投資を続けるほど複利の効果が大きくなることも紹介している。金融庁
松井証券が2023年10月20日に掲載した海老澤界氏のコラム「大切だけど忘れがちな存在…『複利効果』」では、「72の法則」が取り上げられている。
例えば一定の年率3%で複利運用できると仮定すると、
72÷3=24年
となり、資産が約2倍になるまでの期間を簡易的に計算できる。
同コラムでは、100万円を一定の年率7.2%で10年間複利運用した仮定も示されている。
1年後は107万2,000円、2年後は約114万9,000円となり、10年後にはおおむね200万円になる。一方、利益を再投資しない単利計算では10年後172万円となり、仮定上の差は約28万円だ。松井証券
ただし、この数字だけを見て浮かれてはいけない。
毎年7.2%で増え続ける投資成果が保証されているわけではない。
あくまで複利と単利の違いを理解するための計算例である。実際の株価や投資信託の基準価額は上下し、マイナスになる年もある。
分散型の投資信託ではどう複利を狙う?
分配を抑え、運用益をファンド内で運用へ回すタイプの投資信託では、投資家が利益を毎回受け取って使うより、資金を運用の中に残しやすい。
長期間にわたり再投資されれば、その後は当初の元本だけでなく、それまでに積み上がった運用成果も含めて次の収益を狙うことになる。
ここで確認したいのは「分配金が多いか」ではない。
資金がどれだけ運用に残り続ける構造なのかである。
分配金を受け取って使えば、その資金は次の運用には参加しない。
また、分配金が出ていることだけを見て「利益が増えた」と判断するのも危険だ。投資信託では分配に伴って基準価額が下がる仕組みがあり、元本払戻金(特別分配金)となる場合もある。
長期保有で複利を狙うなら、「毎月いくら受け取れるか」より、トータルで資産がどう成長する設計なのかを見る必要がある。
個別株の複利は二段階で考える
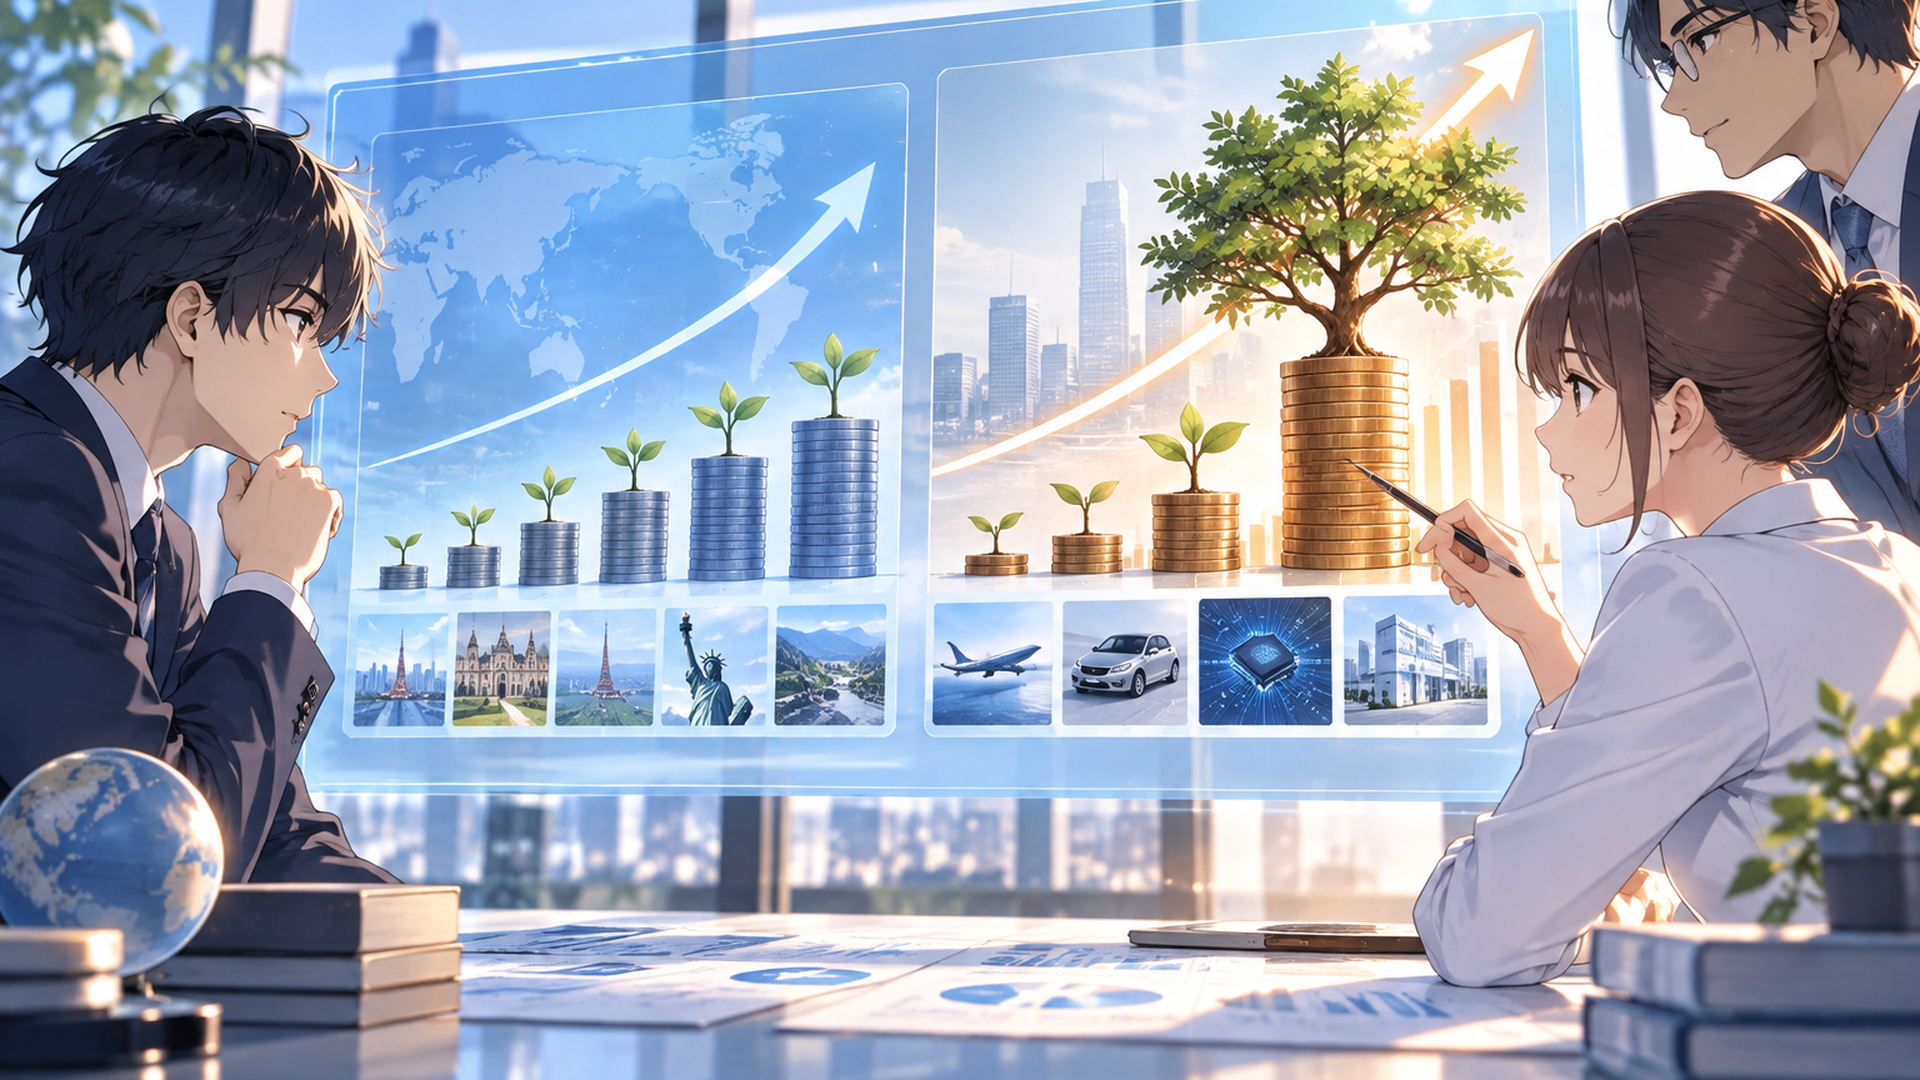
個別株では、複利的な成長を二つに分けると理解しやすい。
一つは、投資家による配当金などの再投資である。
受け取った配当を消費せず、新たな株式の購入に回せば投資額を増やせる。その結果、将来受け取る配当や値上がり益を狙う元本も大きくなる可能性がある。
もう一つは、企業自身による利益の再投資だ。
企業が稼いだ利益を研究開発、設備、人材、新規事業などへ投じ、それが将来の利益成長につながれば、企業価値が長期的に拡大する可能性がある。
しかし、決定的な注意点がある。
企業の再投資が成功する保証などない。
競合企業に負けることもある。
巨額投資が利益につながらないこともある。
需要構造そのものが変わる場合もある。
だから、「個別株を長く持てば複利で増える」という考え方は成立しない。
長期間保有することと、企業が長期間成長することは別物である。
個別株を長期保有すると塩漬けになるリスクはなぜ高まる?
市場全体が成長したとしても、自分が選んだ一社が同じように成長するとは限らないからである。
2025年7月24日のトウシル記事で足立氏は、5年前、10年前には高成長・好業績で期待されていた銘柄でも、10年後に株価が5分の1、10分の1になることは珍しくないと説明している。
一方で、個別株を長期保有した結果、株価が10倍、50倍、100倍以上になるケースもあるとする。つまり個別株の長期保有には、大幅上昇を得る可能性と、大きな含み損を抱える可能性の両方がある。トウシル 楽天証券の投資情報メディア
ここに、分散型インデックスファンドとの大きな違いがある。
広範な株価指数へ連動する投資信託であれば、多数の企業へ分散する。低迷する企業が含まれていても、成長する企業も同時に組み入れられる。
指数によっては、一定のルールに従って構成銘柄そのものが入れ替わる。
対して、自分で一社を選んだ個別株では、その企業が衰退したからといって自動的に別の成長企業へ交換されるわけではない。
だから私は、両者をこう整理している。
広く分散されたインデックスファンドは「市場を持つ」。個別株は「企業を持つ」。
もちろん、これもインデックスファンドを中心とした説明であり、すべての投資信託に当てはまるわけではない。
そして個別株には、数字だけでなく人間心理という厄介な敵がいる。
100万円で買った株が70万円になった。
「ここまで下がったのだから戻るだろう」
50万円になった。
「売れば損が確定してしまう」
30万円になった。
「私は長期投資だから売らない」
ここまで来ると、長期投資という言葉が判断を停止するための言い訳に変わっている可能性がある。
品質管理の現場ならどうだ。
不良率が悪化し、工程データにも異常傾向が続いている。それなのに「昔は問題なかったから」という理由でラインを動かし続ける。
私はそんな判断を認めない。
投資も同じである。
重要なのは「自分がいくらで買ったか」ではない。
現在の事業、利益、財務、競争環境を見たうえで、それでも保有する合理的な理由が残っているか。
購入価格への執着と、企業価値の評価を混同してはいけない。
個別株を長期保有するなら何を確認して売却を判断する?
個別株では「何年間持つか」を決めるより、「なぜ持つのか」「何が崩れたら見直すのか」を先に決めるほうが重要である。
トウシルの記事で足立氏は、個別株のリスクへの対処法として大きく二つの考え方を挙げている。
一つは、塩漬けになる可能性も受け入れたうえで長期投資を貫き、大きな株価上昇を狙う方法だ。この場合には、できるだけ緻密なファンダメンタルズ分析によって失敗の可能性を減らすことが重要だとしている。
もう一つは、「どうなったら売却するか」という自分なりの売買ルールを設け、大きな損失や塩漬けを避けようとする方法である。ただし、売却後に株価が上昇すれば大きな利益を逃す可能性もある。トウシル 楽天証券の投資情報メディア
つまり足立氏の主張は、「個別株は損切りすべき」と単純化できる話ではない。
どちらを選ぶにせよ、そのリスクを理解して自分の投資方法を決める必要があるということだ。
私は個別株を保有するなら、価格だけでなく「投資仮説の崩壊条件」を決めておく考え方が有効だと思っている。
例えば次のような確認項目だ。
- 投資時に期待した主力事業の成長シナリオが崩れていないか
- 売上や利益の悪化が一時的なのか、構造的なのか
- 財務状態に継続的な悪化が見られないか
- 競争優位性が弱まっていないか
- 経営方針や資本政策が投資時の想定から大きく変わっていないか
- より合理的な投資先へ資金を移す必要がないか
これは「この条件になったら機械的に必ず売れ」という意味ではない。
企業によって見るべき指標は違うし、景気循環による一時的な減益と、事業競争力そのものの低下も区別する必要がある。
それでも基準を持つ意味は大きい。
「含み損だから怖い」
「損を認めたくない」
「いつか戻るはずだ」
こうした感情から距離を取るためである。
長期投資で必要なのは、ただ耐える精神力ではない。
保有を続ける根拠を定期的に再検証する力である。
決算を一度も見ない。
事業内容も説明できない。
それでも「10年持つつもりだから長期投資だ」と言う。
それは厳しい言い方をすれば、長期投資ではなく放置である。
iDeCoは長く付き合う制度だから、金融機関選びを「なんとなく」で済ませたくない。
松井証券も、手数料・商品ラインアップ・サポートを分けて見ると評価しやすくなる。
とくに40代は、運用できる残り期間まで含めて考えることが重要だ。
「自分に合うか」を判断する材料はこちらの記事にまとめている。
個別株と投資信託を長期保有するなら40代はどう使い分ける?
ここからは私見である。
私は40代で個別株と投資信託を使い分けるなら、「どちらのリターンが高そうか」より、「どちらなら自分が長く続けられるか」から考えるべきだと思っている。
多忙な会社員が、何十社もの決算、競争環境、財務状況、経営戦略を毎四半期追い続けるのは簡単ではない。
そこを無視し、「個別株のほうが大きく上がる可能性があるから」という理由だけで資産形成の大部分を個別株へ置くのは、管理体制として脆い。
一方で、自分が理解できる企業を調査し、その成長へ直接投資したい人にとって個別株には独自の魅力がある。
だから、どちらか一方を敵にする必要はない。
一例として私は、
資産形成の中核=広く分散された低コストの投資信託
個別株=自分が継続的に分析できる範囲
と役割を分ける考え方は合理的だと思う。
これは万人の正解ではない。
投資目的、金融資産、収入の安定性、投資経験、リスク許容度によって適切な割合は変わる。
そして40代で絶対に見落としてはいけないのが、投資期間以前にその金をいつ使うのかという問題である。
教育費。
住宅修繕。
車の購入。
転職や独立への備え。
老後資金。
同じ100万円でも、3年後に必要な100万円と、20年以上使う予定のない100万円では負えるリスクが違う。
金融庁も、金融機関が相談対応を行う際には、顧客のライフステージ、財産の状況、投資目的、知識・経験、リスク許容度、ポートフォリオ全体のバランスなどを踏まえるよう求めている。金融庁
ここに長期保有を考えるうえでの重要な視点がある。
複利を20年、30年と働かせたいなら、暴落時に生活費のため売却せざるを得ない状態を避けなければならない。
つまり、複利のシミュレーションより先に、途中で運用を壊さなくて済む家計を作る必要がある。
私は品質管理に携わる人間として、最大値より再現性を見る。
一度だけ最高の数字を出す工程より、規格内の品質を安定して出し続けられる工程のほうが強い。
資産形成も似ている。
個別株で一発の大幅上昇を狙うことより、自分が耐えられるリスクで運用を続けられる仕組みを作る。
この発想は地味だ。
だが、長期投資で本当に問われるのは派手さではない。
続けられるかどうかである。
なお、下落率と元へ戻るために必要な上昇率は同じではない。
100万円が50%下落すれば50万円になる。
そこから50%上昇しても75万円だ。
50万円を100万円へ戻すには100%の上昇が必要になる。
だからこそ、一社へ過度に集中し、取り返すための大幅上昇を必要とする状態へ自分を追い込まないことが重要だ。
長期投資とは「売らなければ勝ち」ではない。
致命傷を避けながら、時間を使える構造を維持することなのである。
個別株と投資信託は結局どっちを長期保有すべき?
結論は、投資目的によって変わる。
ただし、一般的な長期資産形成の土台という意味では、多数の銘柄へ広く分散された低コストの投資信託、とくに分散型インデックスファンドは中核として使いやすい。
個別株は、特定企業の成長から大きな恩恵を得られる可能性がある一方、その企業固有のリスクも引き受ける。
2025年7月24日のトウシル記事が示した重要な点も、まさにここだ。
足立武志氏は、投資信託への投資では長期投資を基本スタンスとする一方、個別株では長期投資だけが正解とは言い切れず、ファンダメンタルズ分析を行って長期保有する方法と、売買ルールを設ける方法を示している。トウシル 楽天証券の投資情報メディア
だから「個別株か投資信託か」という問いを、単純な勝ち負けにしてはいけない。
広く分散された投資信託は、市場全体の成長を長期間取り込む仕組みを作りやすい。
個別株は、自分が選んだ企業の成長へ直接投資できる代わりに、保有根拠を点検し続ける必要がある。
複利についても同じである。
長期間持っているだけで自動的に資産が増えるわけではない。
運用成果が再投資され、その投資対象が長期的に価値を生み続けて初めて、複利的な成長が期待できる。
見るべきものは三つだ。
何に投資しているのか。
どこまで分散されているのか。
なぜ保有を続けるのか。
「長期だから安心」
「投資信託だから安心」
「有名企業だから持ち続ければ戻る」
その程度の理由で自分の資産を市場へ預けるな。
本気で長期投資をするなら、長く持つことを目的にするのではなく、長く持ち続ける合理的な根拠がある投資先と仕組みを選ぶことだ。
そこを間違えなければ、個別株と投資信託の役割は見えやすくなる。
そして私は、最大のリターンより「途中で壊れない資産形成」を優先する。
時間を味方につけたいなら、まず時間を味方にできる仕組みを作れ。
それが長期保有の出発点である。
よくある質問
個別株と投資信託は長期保有ならどちらがおすすめ?
一般的な長期資産形成の中核としては、多数の銘柄へ広く分散された低コストの投資信託、とくに分散型インデックスファンドは使いやすい選択肢である。
ただし、投資信託なら何でも長期保有向きという意味ではない。投資対象、分散度、コスト、リスクを確認する必要がある。
個別株を長期保有する場合は、決算、財務、競争力、事業環境などを継続的に確認できることが前提となる。
個別株でも複利効果は得られる?
得られる可能性はある。
受け取った配当を再投資して投資元本を増やす方法に加え、企業自身が利益を事業へ再投資し、利益や企業価値を長期的に成長させることで株主が恩恵を得るケースも考えられる。
ただし、配当、利益成長、株価上昇はいずれも保証されない。
投資信託は長期保有すれば必ず利益が出る?
必ず利益が出るわけではない。
トウシルの記事でも、過去には20年程度保有していても資産がほとんど増えなかった時期があったと指摘されている。金融庁も、株式や投資信託には元本割れのおそれがあることを明示している。トウシル 楽天証券の投資情報メディア+1
長期保有は利益を保証する方法ではなく、分散や積立などと組み合わせながら不確実性と付き合うための考え方である。
※本記事は、楽天証券「トウシル」2025年7月24日掲載「『長期投資』はみんなの正解?投資信託、個別株それぞれのリスクを解説」、金融庁「資産形成の基本」および2025年4月11日付「安定的な資産形成に向けた顧客対応に関する要請」、松井証券「大切だけど忘れがちな存在…『複利効果』」等の公開情報を2026年9月7日に確認し、筆者の見解を加えて構成している。
※本記事は投資に関する一般的な情報提供を目的とするものであり、特定の金融商品の購入・売却を推奨するものではない。投資には価格変動等による元本割れの可能性がある。制度や商品内容は変更される場合があるため、最新情報を金融庁・各金融機関等の公式情報で確認し、自身の資産状況、投資目的、投資期間、リスク許容度に応じて判断してほしい。
本多鋭一
現役品質管理マネージャー兼ヘルスケアライター
iDeCoは長く付き合う制度だからこそ、金融機関選びを急ぐ必要はない。
松井証券にもメリットはあるが、誰にでも同じように向いているわけではない。
手数料はいくらか。どんな商品を選べるか。ポイントはどうなるか。
そして、40代から老後資金を積み立てる選択肢として使いやすいのか。
判断に必要なところだけを整理したので、松井証券を候補に入れているなら一度確認してほしい。
▶ 3分ほどで、松井証券iDeCoの「見るべきポイント」がつかめる。