個別株投資とは、自分で特定企業の株式を選んで保有し、値上がり益や配当を狙う投資である。初心者は利益より先に、一社固有のリスクを直接負う投資だと理解すべきだ。
株式投資と聞けば、「安く買って高く売る」「配当金を受け取る」と考える人は多いだろう。
だが、それだけでは個別株投資の本質を捉えきれていない。
松井証券が2024年7月5日に公開したファンドアナリスト・海老澤界氏のコラム「まじめに考える、投信にはない個別株投資の『5つの魅力』」では、個別株投資について個別企業の「固有リスク」を負うことが一つの特徴として整理されている。松井証券
これは初心者ほど覚えておくべき視点である。
広く分散されたインデックス型投資信託などとは違い、個別株では選んだ企業の決算、競争力、経営戦略、不祥事、業界環境の変化が自分の資産へ直接響く。
その代わり、選んだ企業が大きく成長すれば、その恩恵を直接受けられる可能性もある。
つまり個別株投資とは、単なる株価当てゲームではない。企業を選び、その企業の将来へ自分のお金を投じる意思決定なのである。
この記事では、個別株投資とは何か、利益が出る仕組み、メリット・リスク、投資信託との違い、初心者が企業を見るポイント、少額での始め方、税金とNISAまで順番に解説する。
個別株投資とは?初心者にもわかる仕組み
個別株投資とは、上場している企業の中から自分で投資先を選び、その企業の株式を購入する方法である。
たとえばA社、B社、C社という3社があるとする。
「A社の商品には今後も需要がありそうだ」「利益を伸ばせそうだ」と判断し、A社の株式を購入する。これが個別株投資である。
株式を購入すれば、あなたはその企業へ出資した株主になる。
ここを曖昧にしてはいけない。
買っているのは株価チャートの数字ではない。企業の一部を所有しているのである。
企業や保有株数などの条件によっては、配当金を受け取ったり、株主総会で議決権を行使したりできる。
松井証券の海老澤界氏も前述のコラムで、自分で選んだ会社の株主になれることや、投資先を自分で選択できることなどを個別株の特徴として挙げている。松井証券
だから初心者が最初に考えるべきなのは、「次に上がる株はどれか」ではない。
その会社は何を売り、誰からお金を受け取り、なぜ利益を出せているのか。
これを自分の言葉で説明できるかである。
株価はなぜ上がったり下がったりするのか?
株価は、現在の業績だけで決まるものではない。
将来の成長期待、業績予想、金利、景気、為替、需給、投資家心理など、多くの要因によって変動する。
好決算でも、市場がそれ以上の数字を期待していれば株価が下がることがある。
反対に、現在の利益が小さくても、将来の成長期待が急速に高まれば株価が上昇する場合もある。
つまり、良い会社だから必ず良い投資になるわけではない。
優良企業でも、将来への期待が株価へ過剰に織り込まれていれば、期待に届かなかっただけで株価が大きく下落する可能性がある。
会社を見ることと、株価を見ること。
個別株では、この二つを分けて考える必要がある。
松井証券のiDeCoは「手数料が安い」だけで決めていいのか。
40代なら先に見ておきたいポイントがある。続き・詳細はこちらの記事で確認できる。
個別株投資のメリットは?利益はどうやって得る?
個別株投資で得られる代表的な利益・メリットは、値上がり益、配当金、株主優待である。
利益・メリット 仕組み 初心者が注意したい点
値上がり益 買値より高く売却して得る利益 株価が下がれば損失になる
配当金 企業が利益などから株主へ還元 減配・無配の可能性がある
株主優待 商品・サービスなどを株主へ提供 内容変更・廃止の可能性がある
最も分かりやすいのは値上がり益である。
1株1,000円で買った株を1,300円で売却できれば、1株あたり300円の利益になる。
反対に800円で売れば、1株あたり200円の損失だ。
仕組みは単純だが、一つだけ忘れてはいけない。
株価には、自分の買値まで戻る義務などない。
「いつか戻るだろう」という願望は投資根拠ではない。
企業の競争力が落ちれば株価が長期間低迷することもあるし、重大な業績悪化や不祥事が起これば短期間で大きく下落することもある。
配当金を見るときは利回りだけで判断しない
企業によっては、利益などの一部を配当金として株主へ還元する。
株価上昇だけに頼らず保有中に現金収入を得られる可能性があるため、配当を重視する投資家も多い。
ただし、配当は給料のような固定収入ではない。
業績、財務状況、経営方針によって増配されることもあれば、減配や無配になることもある。
たとえば株価1,000円、年間配当50円なら、単純計算の配当利回りは5%である。
その後、株価が500円まで下がり、配当予想が50円のままなら表示上の利回りは10%になる。
そこで「10%もある。お得だ」と飛びつくのは危険だ。
重要なのは、なぜ株価が500円まで下がったのかである。
業績悪化によって将来の減配が警戒され、株価が先に下落しているのかもしれない。
品質管理でも異常値だけを見て合否を決めることはない。原因を追う。
投資も同じだ。
利回りという結果だけを見るのではなく、利益やキャッシュフローという原因を見る必要がある。
株主優待だけを目的にしてよいのか?
日本企業の中には、一定の条件を満たす株主へ自社商品、商品券、サービス券、割引券などを提供する株主優待制度を設けている会社がある。
個別株ならではの楽しみではある。
しかし筆者は、初心者ほど優待だけを理由に株を買わないほうがいいと考える。
優待制度は企業価値そのものではなく、将来も継続する保証はない。
優待が魅力的でも、業績悪化によって株価が大きく下落すれば、優待で得られる金額を上回る含み損になることもある。
おまけと本体を逆転させてはいけない。
個別株と投資信託の違いは?初心者はどちらを選ぶ?
最大の違いは、一企業の固有リスクをどれだけ直接引き受けるかである。
個別株では、保有企業の業績や株価が資産へ直接影響する。
一方、数百社、数千社などへ広く分散するタイプの投資信託であれば、一企業の失敗が資産全体へ与える影響を小さくしやすい。
ここで「投資信託なら必ず多数の企業へ分散される」と考えてはいけない。
投資信託にも特定の国、業種、テーマ、少数銘柄へ集中する商品があるため、実際に何へ投資している商品なのか確認することが必要である。
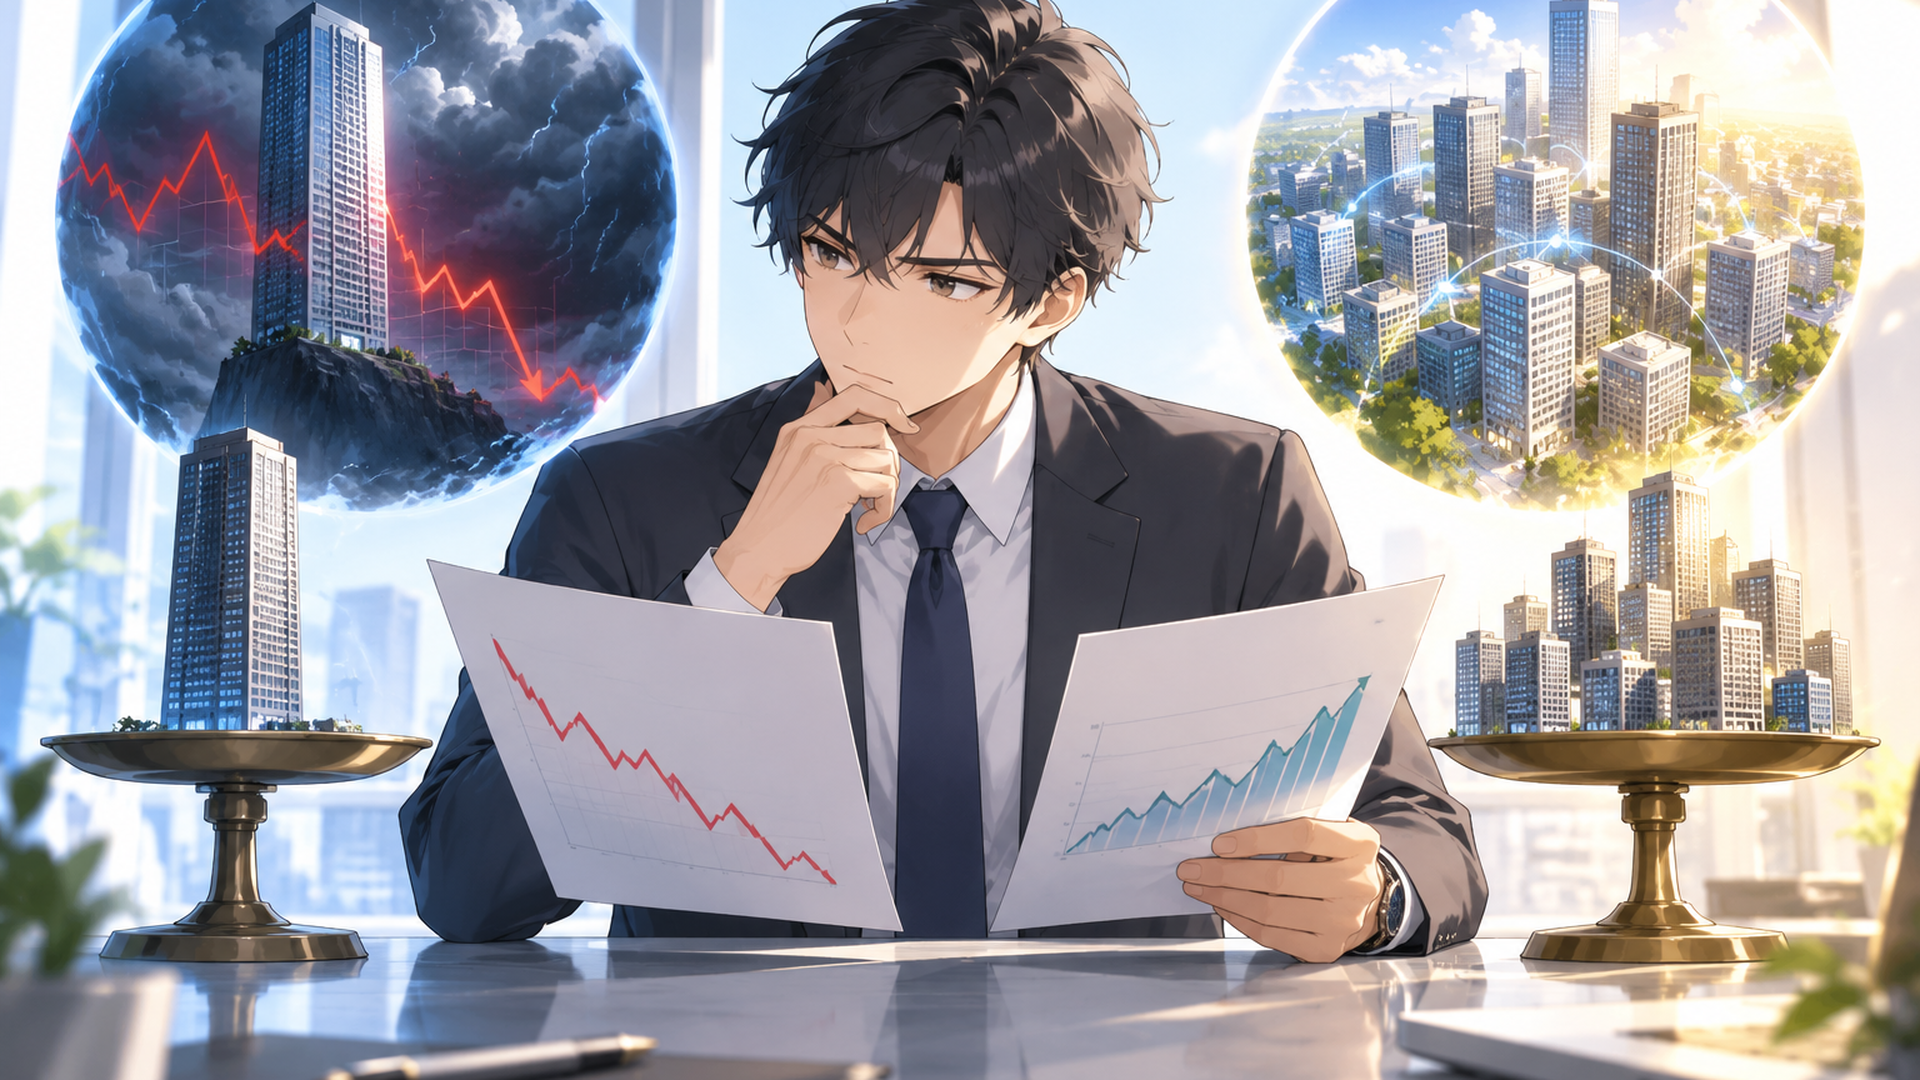
たとえば投資資金100万円を一企業の株式へ投じ、その株価が50%下落すれば、単純計算では時価50万円になる。
50万円の減少である。
一方、100万円を多数の企業へ分散する投資信託に投じている場合、一企業の株価が50%下落しただけでファンド全体まで50%下落するわけではない。
これが分散の効果である。
ただし個別株にも明確な魅力がある。
自分で投資企業を選べることだ。
「この事業には成長余地がある」「競合より財務が強い」「この会社の戦略に納得できる」と判断した企業へ、自分の意思で資金を振り向けられる。
そして判断した企業が市場平均を上回って成長すれば、その恩恵を大きく受けられる可能性がある。
リスクが集中するからこそ、結果も集中しやすい。
これが個別株の魅力であり、怖さでもある。
投資信託と個別株は二者択一ではない
「初心者は投資信託と個別株のどちらにすべきか」と悩む必要はない。
両方を組み合わせる方法もある。
たとえば長期資産形成の中心を広く分散された投資信託に置き、余裕資金の一部だけで個別株を保有する考え方である。
いわゆるコア・サテライト運用だ。
コアでは分散を重視し、サテライトで個別株など自分の判断を反映させる。
これなら企業分析を経験しながら、一銘柄の失敗で金融資産全体が大きく傷つくリスクを抑えやすい。
初心者に必要なのは、個別株か投資信託かという勝ち負けではない。
自分がどの程度の値動き、企業分析、管理負担まで引き受けられるのかを知ることである。
個別株投資を初心者が始めるなら何を見ればいい?
個別株初心者が最初に見るべきなのは、複雑な指標ではない。
その企業が何で稼ぎ、その利益と現金が持続しているかである。
PER、PBR、ROE、ROIC、EPS、配当性向。
勉強を始めれば、次々と専門用語が出てくる。
全部を一気に覚える必要はない。
まず確認したいのは次の項目である。
- 主力の商品・サービスは何か
- 売上高と利益は数年間でどう変化しているか
- 本業で現金を生み出せているか
- 借入金など財務面に無理がないか
- 配当を利益やキャッシュフローで賄えているか
- 今後も顧客から必要とされる事業か
- 経営計画と実績に大きな乖離がないか
決算短信、決算説明資料、有価証券報告書、統合報告書など、上場企業は多くの情報を公開している。
すべてを最初から読み込む必要はない。
まず事業内容、売上高、営業利益、営業キャッシュフロー、現金、借入金あたりから確認すればよい。
重要なのは、一時点の数字ではなく変化と組み合わせを見ることである。
売上が伸びていても安心できないケースとは?
ここは具体例で考えよう。
ある企業の売上高が、3年間で100億円から120億円、140億円へ伸びていたとする。
ここだけ見れば順調に見える。
しかし営業キャッシュフローが同じ期間に10億円、3億円、マイナス5億円と悪化していたらどうだろうか。
売上は伸びているのに、本業から現金が入ってこなくなっている。
売掛金や在庫の増加、大きな費用負担など、何らかの理由が隠れている可能性がある。
これは直ちに「悪い企業」と決めつける材料ではない。
だが、売上増加だけを見て成長企業と判断するには情報が足りないことは分かる。
高配当株も同様だ。
配当利回りだけでなく、利益に対してどれだけ配当しているかを見る配当性向、本業で生み出した現金、設備投資後にどれだけ資金が残るかというフリーキャッシュフローなどを合わせて確認したい。
品質管理の現場で、一つの測定値だけを見て工程全体を正常とは判断しない。
複数のデータを突き合わせ、数字同士に矛盾がないかを見る。
企業分析も同じである。
株を買う前に「買う理由」を文章にする
筆者が初心者へ特に勧めたいのが、購入前に「なぜこの企業へ投資するのか」を文章にすることだ。
難しいレポートを書く必要はない。
「主力事業の需要が伸びている。3年間で利益も増えており、財務にも大きな無理がないため長期保有を検討する」
この程度でも構わない。
文章にすれば、保有後に何を確認すればよいかが見えてくる。
反対に、「SNSで人気だから」「最近ずっと上がっているから」「有名な投資家が買ったから」しか書けないなら、自分で企業を評価しているとは言いにくい。
他人の結論を借りているだけである。
買った理由が分からなければ、売るべき理由も判断できない。
株価が下落したときこそ、最初の投資理由と現在の企業状況を照合する。
個別株では、この検証作業が重要なのである。
個別株投資は少額から始められる?単元未満株の仕組み
個別株は、証券会社のサービスによっては1株から購入できる。
日本株では100株を1単元とする銘柄が一般的だが、単元未満株サービスを利用すれば、対象銘柄について100株未満でも売買できる。
2026年9月7日に楽天証券の公式情報を確認したところ、「かぶミニ®」では単元未満株を取り扱っており、売買手数料は無料、寄付取引ではスプレッドなし、リアルタイム取引では0.22%のスプレッドが設定されている。取引口座には特定口座、一般口座、NISA口座が含まれる。楽天証券+1
SBI証券の「S株」も1株から取引できる単元未満株サービスである。
2026年9月6日時点でSBI証券が掲載しているサービス概要では、東証プライム・スタンダード・グロース市場の同社取扱対象銘柄について買付・売却が可能で、NISA口座での買付は成長投資枠が対象とされている。インターネットでのS株取引手数料についても無料と案内されている。SBI証券+1
つまり、株価が1,000円の対象銘柄であれば、1株ならおおむね1,000円程度から株主になれる場合がある。
昔のように「個別株を始めるには必ず数十万円必要」とは限らないのである。
ただし取扱銘柄、注文時間、約定方法、手数料、スプレッド、NISAへの対応などは証券会社やサービスによって違い、変更される可能性もある。
利用前には必ず最新の公式情報を確認してほしい。
少額投資の価値は「大きく稼ぐこと」ではない
筆者は、初心者にとって1株投資の大きな価値は少額で本物の企業分析を経験できることだと考えている。
1株でも自分のお金が入れば、決算発表の見え方は変わる。
営業利益が増えた。
業績予想が下方修正された。
配当予想が変更された。
新製品が発表された。
それまで他人事だったニュースが、自分の資産と関係する情報になる。
最初から10万円、50万円、100万円を投入して勉強する必要はない。
少額で企業を保有し、一度の決算を経験する。
株価が下落したとき、自分がどう感じるのかも観察する。
その経験から、自分が個別株に向いているか判断しても遅くない。
個別株投資のリスクとは?初心者が最も警戒すべきこと
個別株投資で初心者が最も警戒すべきなのは、一社へ資金を集中させ、その企業固有の問題で資産全体へ大きな損失を出すことである。
株価が下落する原因はいくらでもある。
業績悪化、競争激化、原材料価格の上昇、人件費増加、不祥事、規制変更、経営判断の失敗、大口顧客の離脱、新技術による既存事業の陳腐化。
これらをすべて事前に予測することなどできない。
だから必要なのは「絶対に下がらない会社」を探すことではない。
予想が外れても資産形成そのものが壊れない金額で投資することである。
たとえば投資資金100万円を一銘柄へ投入し、その株価が30%下落すれば時価は70万円になる。
30万円の含み損だ。
その金額に耐えられないなら、100万円を一社へ入れない。
金額を小さくする。
複数企業へ分散する。
資産全体に占める個別株の比率を下げる。
それも立派なリスク管理である。
30%下落したら元に戻るには約42.9%上昇が必要
損失率と回復に必要な上昇率は同じではない。
100万円が30%下落すると70万円になる。
70万円を100万円へ戻すには、30万円増やさなければならない。
30万円÷70万円で計算すると、必要な上昇率は約42.9%である。
50%下落して100万円が50万円になれば、元の100万円へ戻るには100%の上昇が必要になる。
損失が深くなるほど、回復に必要な上昇率は急激に大きくなる。
だから個別株では、利益を最大化する前に大きな損失を避ける設計が必要になる。
これは臆病なのではない。
長期投資を続けるための管理である。
株価の下落率だけで売買を決めなくてもよい
「10%下がったら必ず損切り」といったルールが合う投資手法もある。
しかし長期で企業価値を見ながら投資するなら、株価だけでなく買った根拠が崩れたかを見ることも重要だ。
業績成長を理由に買ったなら、成長率が鈍化した原因を見る。
高配当を理由に買ったなら、配当を支える利益やキャッシュフローを確認する。
新規事業の成長を理由にしたなら、計画と実績を比べる。
逆に言えば、「株価が戻るまで持てばいい」と無条件で放置するのも危険である。
買った理由と現実を定期的に照合する。
これが個別株の管理である。
個別株投資の税金とNISAはどう考える?
個別株初心者は銘柄選びだけでなく、税金とNISAの仕組みも理解しておきたい。
通常の課税口座で上場株式を売却して利益が出た場合、その譲渡益には原則として20.315%の税率が適用される。
20.315%の内訳は、所得税・復興特別所得税15.315%と住民税5%である。
上場株式等の配当についても、一定の大口株主などを除く一般的なケースでは20.315%が源泉徴収される。国税庁は申告分離課税や源泉徴収、損益通算などの制度も案内しているため、実際の税務処理では自分の口座区分や取引状況に応じた確認が必要だ。国税庁+2国税庁+2
たとえば課税対象となる譲渡益が10万円なら、「10万円すべてを最終的な手取り利益」と考えるのは正確ではない。
投資では税引前と税引後を区別する必要がある。
一方、NISAでは制度の対象となる株式について、売却益や配当等に非課税措置を利用できる。
ただし、ここでも勘違いしてはいけない。
NISAは投資対象の安全性を保証する制度ではない。
NISAで買った個別株でも株価は下がる。
業績も悪化する。
減配や無配になる可能性もある。
非課税になることと、良い投資であることは別問題だ。
また、NISAの成長投資枠を個別株へ使うのか、投資信託へ使うのかという判断もある。
「NISAだから買う」のではない。
まず投資対象を評価し、そのうえでどの口座を使うか考える。
制度は器であり、中身の良し悪しまで決めてくれるわけではない。
iDeCoは長く付き合う制度だから、金融機関選びを「なんとなく」で済ませたくない。
松井証券も、手数料・商品ラインアップ・サポートを分けて見ると評価しやすくなる。
とくに40代は、運用できる残り期間まで含めて考えることが重要だ。
「自分に合うか」を判断する材料はこちらの記事にまとめている。
個別株投資は初心者に向いている?始め方は5段階で考える
個別株は、企業やビジネスを自分で分析したい初心者には学びの多い投資方法である。
一方、企業分析へ時間を使いたくない人や、一銘柄ごとの大きな値動きに耐えにくい人には、広く分散された投資信託のほうが管理しやすい場合がある。
筆者なら初心者は次の順序で考える。
1. 生活費や近い将来に必要なお金を投資資金から除外する
2. 資産形成全体で個別株へ回せる金額を決める
3. 理解できる企業を選び、事業と決算を確認する
4. 最初は単元未満株などを使って少額で経験する
5. 「買った理由」と「見直す条件」を記録して決算ごとに検証する
重要なのは、いきなり「おすすめ銘柄ランキング」から始めないことだ。
誰かが選んだ銘柄を買うだけなら、自分の判断基準は育たない。
まず資金管理を決める。
次に企業を見る。
最後に株を買う。
順番を逆転させてはいけない。
初心者が最初から「月○万円」を目標にしない理由
個別株を始めると、「月3万円稼ぎたい」「年間60万円の配当が欲しい」と金額目標を立てたくなる。
だが元本を無視した利益目標は、過剰なリスクにつながりやすい。
100万円の元本から年間60万円を得ようとすれば、単純計算で元本に対して60%に相当する利益が必要になる。
元本1,000万円に対する60万円なら6%だ。
同じ60万円でも意味はまるで違う。
資金が小さいほど、金額目標を達成しようとして高いリターンを求め、値動きの激しい銘柄や集中投資へ傾きやすい。
初心者が最初に目指すべきなのは、一発で大きく稼ぐことではない。
自分で決めたルールを守りながら、市場から退場せず経験を積むことである。
一度決算を読む。
予想と実績を比べる。
株価が下落した理由を調べる。
配当が利益や現金で支えられているか確認する。
それを繰り返せばよい。
個別株で問われるのは「予想力」だけではなく管理力である
ここは筆者として強く伝えたい。
個別株投資では、将来の成長企業を見抜く分析力が注目されがちである。
もちろん分析は必要だ。
だが、未来を完全に当て続けられる人はいない。
だから長く投資を続けるには、外したときに壊れない管理力が必要になる。
どれほど魅力的な企業でも、生活資金まで投入しない。
一社へ過剰に集中しない。
想定と違う決算が出れば理由を調べる。
理解できない企業へ無理に投資しない。
これは派手ではない。
しかし品質管理も同じである。
重大事故を防ぐ現場は、天才一人の勘で守られているのではない。
基準、記録、点検、異常時対応という仕組みで守られている。
投資でも、未来を完全に予測できない以上、外れたときに致命傷にならない仕組みを持つほうが現実的だ。
個人的には、初心者が最初に目指すべきなのは「優れた銘柄を当てる人」ではないと考えている。
まず、壊れにくい投資家になることだ。
その土台があって初めて、企業分析の力も長期的な武器になる。
まとめ|個別株投資とは企業を選び、固有リスクを引き受ける投資である
個別株投資とは、自分で特定の企業を選び、その企業の株式を保有する投資方法である。
値上がり益や配当金、企業によっては株主優待を得られる可能性がある一方、投資した企業の業績悪化、不祥事、競争力低下などの影響も直接受ける。
松井証券が2024年7月5日に公開した海老澤界氏のコラムで示されている、個別企業の「固有リスク」を負うという視点は、個別株の本質を理解するうえで重要である。松井証券
初心者が最初に覚えるべきなのは、どの株が上がるかではない。
なぜこの企業を買うのか。何がリスクなのか。どんな変化が起きたら判断を見直すのか。
この三つを自分で説明できる状態を目指したい。
2026年9月時点では、楽天証券の「かぶミニ®」やSBI証券の「S株」のように、対象となる国内株式を1株から取引できるサービスもある。条件は変更される可能性があるため、取引前には各社の最新公式情報を確認する必要がある。楽天証券+1
だから最初から大金を投入する必要はない。
少額で企業を保有し、決算を読み、自分の予想と現実を比べる。
資産形成の中心を広く分散された投資信託とし、余裕資金の一部だけ個別株へ振り向ける方法もある。
ゼロか100かで考えなくていい。
個別株投資で本当に問われるのは、明日の株価を言い当てられるかではない。
自分が理解できる企業へ、自分が耐えられる金額を投じ、企業の変化を冷静に検証し続けられるか。
初心者は、そこから始めればいいのである。
よくある質問
個別株投資とは簡単にいうと何ですか?
自分で特定の上場企業を選び、その企業の株式を購入する投資方法である。
値上がり益や配当金、企業によっては株主優待を得られる可能性がある一方、その企業固有の業績悪化や不祥事などのリスクも直接負う。
個別株投資は初心者でも1株から始められますか?
証券会社と対象銘柄によっては可能である。
2026年9月時点では楽天証券「かぶミニ®」やSBI証券「S株」などで単元未満株を扱っている。ただし取扱銘柄、売買方法、手数料、スプレッド、NISAの対象条件などは異なるため、利用時は最新の公式情報を確認してほしい。楽天証券+1
初心者は個別株と投資信託のどちらを選ぶべきですか?
企業分析や銘柄選びを自分で行いたい人には個別株、幅広い分散と管理負担の軽減を重視する人には分散型投資信託が選択肢になりやすい。
どちらか一方に限定する必要はない。分散型投資信託を資産形成の中心にし、余裕資金の一部で個別株を保有する方法もある。投資期間、資金量、リスク許容度、企業分析へ使える時間を踏まえて判断することが重要である。
※本記事は一般的な情報提供を目的としており、特定の金融商品・銘柄の購入や売却を推奨するものではない。株式には価格変動による損失リスクがあり、配当や株主優待も将来にわたり保証されるものではない。税制や証券会社のサービス内容は変更される場合があるため、投資判断にあたっては国税庁や各証券会社などの最新の公式情報を確認し、自身の責任で判断してほしい。
iDeCoは長く付き合う制度だからこそ、金融機関選びを急ぐ必要はない。
松井証券にもメリットはあるが、誰にでも同じように向いているわけではない。
手数料はいくらか。どんな商品を選べるか。ポイントはどうなるか。
そして、40代から老後資金を積み立てる選択肢として使いやすいのか。
判断に必要なところだけを整理したので、松井証券を候補に入れているなら一度確認してほしい。
▶ 3分ほどで、松井証券iDeCoの「見るべきポイント」がつかめる。